هناك نصيحة مالية تتكرر كثيرًا:
«ادخر 500 ريال من راتبك كل شهر.»
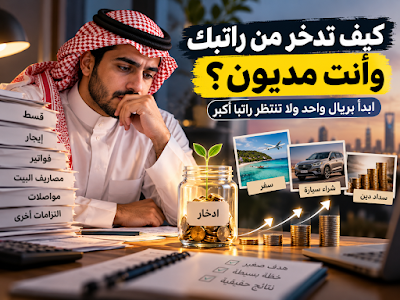
لكن ماذا لو كان الموظف لا يستطيع ادخار 500 ريال أصلًا؟
ماذا لو كان راتبه موزعًا بين قسط، وإيجار، وفواتير، ومصاريف البيت، والبنزين، والتزامات أخرى؟
وماذا لو كان آخر الشهر يصل إليه قبل أن يصل هو إلى الادخار؟
هنا المشكلة ليست أن الموظف لا يعرف أهمية الادخار.
المشكلة أن المبلغ المقترح للادخار قد يكون أكبر من قدرته الحالية.
لذلك دعنا ننسى مؤقتًا فكرة الـ500 والـ1,000 ريال، ونبدأ من مكان مختلف تمامًا:
ادخر مبلغًا صغيرًا جدًا… لكن لا تنقطع
قد يكون:
- 5 ريالات.
- 10 ريالات.
- 20 ريالًا.
- أو أي مبلغ تستطيع وضعه جانبًا دون أن تضطر إلى الاقتراض في نهاية الشهر.
لأن الهدف في البداية ليس جمع مبلغ كبير.
الهدف هو أن تتعلم كيف تجعل جزءًا من أموالك يبقى لك.
لماذا 10 ريالات مهمة؟
قد تقول:
«وش بتسوي لي 10 ريالات؟»
صحيح. 10 ريالات لن تغير وضعك المالي بين ليلة وضحاها.
لكن انظر إليها بطريقة مختلفة.
إذا وضعت 10 ريالات في اليوم جانبًا:
10 × 30 = 300 ريال في الشهر.
لكن إذا كان حتى 10 ريالات يوميًا صعبًا، لا تفعل ذلك.
اجعلها:
5 ريالات × 30 = 150 ريالًا.
وإذا كان هذا أيضًا غير واقعي، فليست هناك مشكلة.
ضع مبلغًا صغيرًا مرتين أو ثلاث مرات في الأسبوع.
المهم أن تكون الخطة
قابلة للحياة داخل ظروفك الحقيقية.
لا تبدأ من «كم أريد أن أجمع؟»
ابدأ بسؤال مختلف:
«كم أستطيع أن أترك دون أن يؤثر على احتياجاتي الأساسية؟»
وإذا كنت لا تعرف أصلًا كيف توزع راتبك بين الالتزامات والمصاريف والادخار،
فابدأ أولًا بفهم طريقة تنظيم راتبك من خلال
كيف تقسم راتبك؟
إذا كانت قدرتك الحالية:
20 ريالًا أسبوعيًا
فهذا هو رقمك.
لا تقارن نفسك بشخص يستطيع توفير 1,000 ريال.
هو لديه ظروف مختلفة.
أنت لا تنافس أحدًا.
أنت تحاول تحسين وضعك المالي مقارنة بالشهر الماضي.
جرّب «تحدي 30 يومًا»
بدل أن تقول:
«سأدخر لمدة سنة.»
لا.
هذه مدة طويلة نفسيًا.
قل:
«سأجرب لمدة 30 يومًا فقط.»
وخلال الـ30 يومًا، لديك هدف واحد:
ألا تمر عليك الأيام كلها دون أن تترك شيئًا لنفسك.
يمكن أن يكون التحدي مثلًا:
- اليوم الأول: 5 ريالات.
- اليوم الثاني: 5 ريالات.
- اليوم الثالث: لا شيء.
- اليوم الرابع: 10 ريالات.
- اليوم الخامس: 5 ريالات.
ليس شرطًا أن يكون المبلغ ثابتًا كل يوم.
الفكرة الأهم: لا تجعل الادخار فاتورة جديدة
إذا كنت مديونًا، فلا نريد أن نضيف عليك ضغطًا جديدًا.
لا تقل:
«لازم أوفر 500 ريال مهما حصل.»
ثم يأتي آخر الشهر وتضطر لاستخدام البطاقة الائتمانية أو الاقتراض.
هذا ليس ادخارًا.
الادخار الحقيقي هو المال الذي تستطيع الاحتفاظ به دون خلق دين جديد.
وإذا كانت الأقساط تستهلك جزءًا كبيرًا من راتبك، فمن المهم أولًا فهم المشكلة بدل محاولة الادخار بمبلغ لا تستطيع تحمله.
يمكنك قراءة:
كيف تخرج من دوامة الأقساط؟
لذلك إذا كان وضعك لا يسمح إلا بـ50 ريالًا في الشهر، ابدأ بـ50.
وإذا كان يسمح بـ20 ريالًا، ابدأ بـ20.
وإذا كان هذا الشهر صعبًا جدًا ولا تستطيع ادخار أي مبلغ، فلا تحوّل الأمر إلى شعور بالفشل.
ركز أولًا على منع زيادة الدين.
ماذا لو كان عليك دين؟
هنا نحتاج إلى تغيير الهدف.
إذا كان لديك دين كبير، لا تقل:
«أحتاج 20 ألف ريال حتى أنتهي من الدين.»
هذا الرقم قد يجعلك تشعر أن الموضوع مستحيل.
قسّم الهدف.
مثلًا إذا كان الدين:
10,000 ريال
لا تفكر في الـ10,000 كلها.
اجعل أول هدف:
«أريد أن أوفر أول 100 ريال.»
ثم:
200 ريال.
ثم:
500 ريال.
وبعدها تبدأ بتقييم أفضل طريقة لاستخدام الفائض في سداد الدين،
مع مراعاة شروط التمويل والسداد المبكر إن وجدت.
أحيانًا أكبر إنجاز مالي في البداية ليس أنك سددت آلاف الريالات.
بل أنك توقفت عن زيادة الدين.
لا تحتقر المبالغ الصغيرة
من أكثر الأفكار التي تضر بالادخار:
«10 ريالات ما تسوى.»
ثم ينتهي الشهر وقد صرفنا عشرات المبالغ الصغيرة دون أن نشعر.
لكن عندما تعكس الاتجاه:
10 ريالات تدخل حساب الهدف بدل أن تخرج منه.
يبدأ الرقم في التراكم.
ليس المهم أن الـ10 ريالات ستجعلك غنيًا.
المهم أنك بدأت تحول
المبالغ الصغيرة من مصروف عابر إلى مبلغ يخدم هدفًا ماليًا.
استخدم طريقة «الباقي»
وهذه مناسبة جدًا لمن لا يستطيع تحديد مبلغ ثابت.
دفعت:
37 ريالًا
وكان معك:
40 ريالًا
ضع الـ3 ريالات المتبقية في حساب الهدف.
اشتريت شيئًا بـ:
92 ريالًا
وكانت ميزانيتك:
100 ريال
ضع الـ8 ريالات المتبقية في حسابك.
لا تبحث عن مبلغ كبير لتدخره؛ اجمع الأموال الصغيرة التي عادةً تختفي دون أن تشعر.
طريقة أخرى: «عملية شراء = مبلغ صغير للهدف»
هذه طريقة غير تقليدية وقد تناسب بعض الناس.
كلما اشتريت شيئًا غير أساسي، ضع مبلغًا صغيرًا في حساب الادخار.
- اشتريت قهوة بـ15 ريالًا؟ ضع بعدها 2 ريال.
- طلبت وجبة بـ40 ريالًا؟ ضع 5 ريالات.
- اشتريت شيئًا بـ100 ريال؟ ضع 10 ريالات.
أنت لا تمنع نفسك من الشراء.
لكن تجعل كل عملية شراء تحمل معها
تذكيرًا صغيرًا بهدفك المالي.
لا تحاول توفير المال من كل شيء
لا تحتاج أن تصبح شخصًا يحاسب نفسه على كل ريال.
ابحث عن الأشياء التي تتكرر.
وإذا كان راتبك يذهب بين القرض العقاري والفواتير والمدارس والبنزين وبقية الالتزامات،
فالمشكلة قد لا تكون في قدرتك على الادخار فقط، بل في حجم الهامش المتبقي من راتبك.
اقرأ:
القرض العقاري + فواتير + مدارس + بنزين: كيف تنجو ماليًا بدون ديون جديدة؟
لا تبحث عن 100 طريقة للتوفير.
ابحث عن طريقتين أو ثلاث تغيران مصروفك فعلًا.
قاعدة الـ24 ساعة
قبل أن تشتري شيئًا غير ضروري:
انتظر 24 ساعة.
ليس ممنوعًا أن تشتري.
فقط لا تشترِ في نفس اللحظة التي شعرت فيها بالرغبة.
بعد 24 ساعة اسأل:
«هل ما زلت أحتاجه؟»
إذا نعم، وكان مناسبًا لميزانيتك، اشتريه.
إذا لا:
حوّل جزءًا من المبلغ الذي كنت ستدفعه إلى هدفك.
وهنا تتحول الرغبة التي لم تنفذها إلى تقدم مالي.
عندك هدف؟ لا تفكر فيه كرقم ضخم
تريد السفر؟
لا تقل:
«السفر يكلفني 4,000 ريال.»
قل:
«هدفي الأول 100 ريال.»
ثم:
200.
ثم:
500.
ثم:
1,000.
نفس الشيء إذا كنت تريد شراء شيء، أو تسديد دين، أو تكوين مبلغ احتياطي.
قسّم الهدف الكبير إلى أهداف صغيرة تستطيع رؤيتها.
لأن العقل يتعامل مع 100 ريال
بشكل أسهل بكثير من 10,000 ريال.
والأهم: اجعل فترة الهدف قصيرة
بدل:
«سأدخر خلال سنة.»
جرب:
30 يومًا.
ثم أعد التجربة.
إذا نجحت:
30 يومًا أخرى.
ثم:
30 يومًا ثالثة.
وهكذا أصبحت أمامك 90 يومًا، لكنك لم تشعر أنك وقعت عقدًا مع نفسك لمدة سنة.
وهذا مهم جدًا لمن يعاني من ضغوط مالية.
ماذا لو جاء شهر صعب؟
سيأتي.
قد تتعطل السيارة، أو تأتي فاتورة غير متوقعة، أو تكون لديك مناسبة، أو تزيد مصاريف البيت.
هنا لا تقل:
«خربت الخطة.»
لا.
الخطة ليست امتحانًا.
إذا استطعت ادخار 100 ريال بدل 200، فهذا أفضل من ترك الخطة بالكامل.
وإذا لم تستطع الادخار هذا الشهر، ركز على عدم زيادة ديونك، ثم ابدأ من جديد عندما تتحسن قدرتك.
الاستمرارية أهم من المثالية.
لا تجعل الادخار سببًا في إهمال الدين
إذا كان عليك دين مرتفع التكلفة، لا تفترض أن الاحتفاظ بمبلغ ادخار كبير دائمًا هو الخيار الأفضل.
ويمكن أن يكون من المفيد أولًا تكوين هامش بسيط للطوارئ، ثم ترتيب الديون بحسب تكلفتها وشروطها.
ولأن المصروف المفاجئ هو أحد الأسباب التي قد تعيد الموظف إلى الاقتراض،
اقرأ أيضًا:
صندوق الطوارئ في السعودية: كم تحتاج وكيف تبنيه من راتبك؟
الفكرة ليست:
«ادخر مهما كان.»
ولا:
«اسدد الدين ولا تحتفظ بأي ريال.»
بل:
ابنِ هامشًا ماليًا صغيرًا، ثم استخدم قدرتك المالية بذكاء.
مثال بسيط جدًا
موظف لا يستطيع توفير 500 ريال.
قرر أن يبدأ بـ:
5 ريالات في بعض الأيام.
وفي أيام أخرى:
10 ريالات.
وفي نهاية كل أسبوع يضع ما يستطيع.
بعد 30 يومًا جمع:
120 ريالًا.
قد يبدو الرقم صغيرًا.
لكن هناك شيء أكبر حدث:
لأول مرة أصبح لديه مبلغ لم يكن موجودًا قبل شهر.
ثم يكرر التجربة.
الشهر التالي:
150 ريالًا.
ثم:
180 ريالًا.
قد لا تكون الأرقام ثابتة، ولا يهم.
لأن قدرته على الادخار بدأت تنمو تدريجيًا.
إذا كان هدفك شراء شيء، لا تقسطه فورًا
قبل أن تقول:
«بأخذها أقساط.»
اسأل نفسك:
«هل أستطيع جمع جزء كبير من قيمتها خلال 30 أو 60 أو 90 يومًا؟»
وإذا كان الشراء بالتقسيط أو الدفع الآجل هو الخيار المطروح أمامك،
فلا تنظر إلى القسط وحده.
اقرأ:
الدفع الآجل: هل «اشتر الآن وادفع لاحقًا» يورّطك ماليًا؟
لأن القسط الصغير قد يبدو بسيطًا بمفرده،
لكن مجموعة الأقساط قد تستهلك جزءًا كبيرًا من هامشك الشهري.
إذا كان سعر الشيء:
1,500 ريال
ولديك قدرة على توفير:
100 ريال شهريًا
فقد تحتاج وقتًا أطول، وهذا طبيعي.
لكن السؤال المهم:
«هل أحتاجه الآن فعلًا، أم يمكنني الانتظار؟»
إذا كان يمكن الانتظار، قد يكون الانتظار أفضل من إضافة قسط جديد إلى ميزانيتك.
الادخار ليس مسابقة
لا تجعل وسائل التواصل الاجتماعي تخدعك.
شخص يقول:
«أدخر 3,000 ريال شهريًا.»
هذا لا يعني أنك يجب أن تدخر مثله.
قد يكون راتبه مختلفًا، أو التزاماته مختلفة، أو لديه ظروف عائلية وسكنية مختلفة.
المقارنة الصحيحة هي:
«هل أنا اليوم أفضل ماليًا من الشهر الماضي؟»
حتى لو كان الفرق:
20 ريالًا فقط.
خطتك من اليوم
لا تنتظر نزول الراتب القادم.
خذ ورقة واكتب:
1. هدفي
سفر / شراء / سداد دين / احتياطي.
2. مدة الهدف
30 يومًا فقط.
3. المبلغ
أي مبلغ تستطيع تحمله دون الاقتراض.
قد يكون:
20 ريالًا.
وقد يكون:
50 ريالًا.
وقد يكون:
100 ريال.
لا يوجد رقم سحري.
4. مكان المال
حساب منفصل أو مكان واضح لا تستخدمه للمصروف اليومي.
5. القاعدة
لن أسحب منه إلا للهدف المحدد.
ثم ابدأ.
الخلاصة
إذا كنت موظفًا وعليك ديون والتزامات، فلا تجعل كلمة
«ادخار»
تعني بالنسبة لك 500 أو 1,000 ريال.
الادخار قد يبدأ بـ:
5 ريالات.
ثم:
10.
ثم:
20.
ثم يكبر مع تحسن قدرتك.
المهم ألا تجعل صعوبة وضعك الحالي سببًا للاستسلام الكامل.
وفي الوقت نفسه، لا تضغط على نفسك بمبلغ غير واقعي.
إذا كان 500 ريالًا فوق قدرتك، لا تدخر 500.
إذا كان 100 ريال صعبًا، لا تدخر 100.
ابدأ بالمبلغ الذي تستطيع الاحتفاظ به فعلًا.
لأن الهدف الأول ليس أن تصبح مدخرًا بمبلغ كبير.
الهدف الأول هو أن تصل إلى نهاية الشهر وتقول:
«هذه المرة، بقي معي شيء.»
ومن هنا يبدأ التغيير الحقيقي.
مالي الذكي 🇸🇦
وعي مالي يساعدك على فهم أموالك واتخاذ قرارات أفضل، خطوة بخطوة.