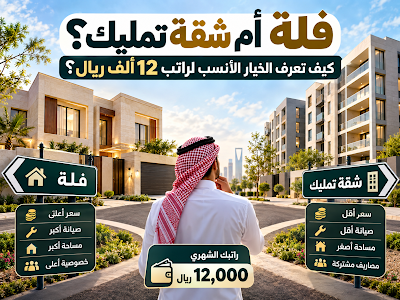
تخيل أن راتبك الشهري 12,000 ريال.
بعد سنوات من دفع الإيجار، بدأت تفكر بجدية في التملك.
أمامك خياران:
فلة تمنحك مساحة أكبر وخصوصية أعلى، لكنها تحتاج تمويلًا أكبر وتكاليف تشغيل وصيانة أعلى.
أو شقة تمليك بسعر أقل، وقسط أخف، ومساحة أصغر، وربما تكاليف صيانة مشتركة.
السؤال هنا ليس:
أيهما أجمل؟
ولا حتى:
أيهما أفضل؟
السؤال المالي الحقيقي هو:
أي خيار تستطيع تحمّل تكلفته دون أن يتحول المنزل إلى أكبر بند يضغط على راتبك لسنوات؟
وهنا تبدأ المقارنة.
قبل أن تختار العقار… اختَر القسط
موظف راتبه 12 ألف ريال لديه رقم مهم يجب أن يعرفه قبل أن يبدأ البحث عن العقار.
بحسب مبادئ التمويل المسؤول لدى البنك المركزي السعودي، فإن العملاء الذين يبلغ إجمالي دخلهم الشهري 15 ألف ريال فأقل يخضعون لحدود محددة لنسب التحمل، ومن بينها ألا تتجاوز الالتزامات الائتمانية المرتبطة بالاستقطاع من الراتب 33.33% من إجمالي الراتب، مع وجود حدود أخرى لإجمالي الالتزامات تختلف بحسب حالة العميل والمنتج والدعم السكني.
لذلك:
12,000 × 33.33% = نحو 4,000 ريال
لكن انتبه:
4,000 ريال ليست بالضرورة القسط الذي يناسب حياتك.
هي نسبة تنظيمية في سياق تقييم التمويل، وليست ميزانية معيشة شخصية.
لأن الموظف لا يدفع القسط فقط.
- كهرباء وماء واتصالات.
- غذاء ومواصلات.
- تأمين.
- صيانة.
- أثاث وأجهزة.
- مصاريف عائلية.
- ادخار للطوارئ.
- وربما أقساط أخرى.
ولهذا سنستخدم في المقارنة رقمًا أكثر تحفظًا:
نحو 3,600 ريال كقسط مستهدف في السيناريو
أي نحو 30% من راتب 12 ألف ريال.
وهذا ليس حدًا نظاميًا، وإنما افتراض مالي محافظ لهذا المثال.
إذا أردت معرفة الصورة المالية الكاملة لدخلك والتزاماتك قبل التفكير في العقار، يمكنك أيضًا استخدام
حاسبة مالي الذكي للراتب والادخار
لمعرفة المبلغ المتبقي لك وقدرتك التقريبية على الادخار.
الآن نضع الفلة والشقة على الطاولة
لنأخذ مثالًا افتراضيًا بسيطًا.
الخيار الأول: شقة تمليك
سعر الشقة: 650,000 ريال
نفترض:
- دفعة أولى: 10%.
- مبلغ التمويل: 585,000 ريال.
- مدة التمويل: 25 سنة.
- معدل سنوي افتراضي: 5%.
في هذا السيناريو يكون القسط الشهري التقريبي:
3,420 ريال
أي حوالي:
28.5% من راتب 12 ألف ريال.
وهذا قبل إضافة أي تكاليف أخرى مرتبطة بالسكن.
وماذا عن الفلة؟
نفترض أن الموظف وجد فلة بسعر:
1,100,000 ريال
مع نفس الافتراضات:
- دفعة أولى: 10%.
- مبلغ التمويل: 990,000 ريال.
- مدة التمويل: 25 سنة.
- معدل سنوي افتراضي: 5%.
القسط الشهري التقريبي يصبح:
5,787 ريال
أي:
48.2% من راتب 12 ألف ريال.
هنا تغيرت الصورة بالكامل.
لم نغير الراتب.
ولم نغير مدة التمويل.
ولم نغير معدل التمويل الافتراضي.
غيرنا فقط قيمة العقار.
لحظة… ماذا حدث؟
موظف راتبه 12 ألف ريال.
في الحالة الأولى:
الشقة: قسط يقارب 3,420 ريال.
في الحالة الثانية:
الفلة: قسط يقارب 5,787 ريال.
الفرق:
2,367 ريال شهريًا.
وهذا يعني أن اختيار الفلة الأعلى سعرًا قد يسحب منك أكثر من:
28,000 ريال سنويًا تقريبًا.
من التدفق النقدي مقارنة بالسيناريو الافتراضي للشقة.
وهنا تظهر فكرة مهمة جدًا:
سعر العقار لا يحدد فقط قيمة القسط، بل يحدد مقدار الحرية المالية التي ستبقى لك كل شهر.
لكن القسط ليس تكلفة المنزل كاملة
وهذه أكثر نقطة يتم تجاهلها عند مقارنة الفلة بالشقة.
لو كان قسط الشقة 3,420 ريال، لا يعني أن تكلفة السكن الشهرية 3,420 ريال فقط.
الشقة قد يكون لديها تكاليف مرتبطة بالمرافق المشتركة أو اتحاد الملاك أو الصيانة بحسب العقار ونظامه.
أما الفلة، فالمسؤولية عن الصيانة الخارجية والداخلية والتكييف والأعمال الكهربائية والسباكة وغيرها تكون في العادة أكبر على المالك.
وهنا تظهر مشكلة:
القسط ثابت تقريبًا، لكن الصيانة ليست ثابتة.
قد تمر عليك سنة لا تحتاج فيها إلا لصيانة بسيطة.
ثم تأتي سنة تحتاج فيها إلى:
- إصلاح مكيفات.
- عزل.
- سباكة.
- دهان.
- إصلاحات كهربائية.
- صيانة واجهة أو سطح.
لذلك لا تقارن:
قسط الشقة مقابل قسط الفلة
فقط.
قارن:
التكلفة السنوية الكاملة للسكن.
وهناك تكلفة ثالثة لا تراها في إعلان العقار
عندما ترى إعلانًا يقول:
“فلة بمليون ومئة ألف ريال”
أو:
“شقة بـ650 ألف ريال”
لا تتعامل مع الرقم باعتباره التكلفة النهائية.
هناك تكاليف مرتبطة بعملية التملك والتجهيز والتمويل تختلف حسب الحالة والعقار والجهة الممولة.
ومن أهم الأمور التي ينبغي للمواطن التحقق منها عند شراء مسكنه الأول ضريبة التصرفات العقارية وآلية تحمل الدولة لها.
وفق منصة سكني، تتحمل الدولة ضريبة التصرفات العقارية بنسبة خمسة بالمئة للمسكن الأول للمواطن بما لا يزيد عن مليون ريال من قيمة المسكن، وفق الشروط والمعايير المحددة.
وهذا يعني أن المسكن الأول ليس مجرد:
سعر العقار + القسط.
بل يجب أن تنظر إلى:
تكلفة التملك الكاملة.
طيب… ماذا يتبقى من راتبك؟
لنرجع إلى راتبنا:
12,000 ريال
سيناريو الشقة
القسط الافتراضي:
3,420 ريال.
المتبقي:
8,580 ريال.
هذا المبلغ هو الذي ستعيش منه وتغطي به بقية احتياجاتك والتزاماتك وادخارك.
وهنا يمكن أن تستخدم
حاسبة مالي الذكي للراتب والادخار
مرة أخرى، وتضع القسط العقاري ضمن التزاماتك، لترى كيف يمكن أن يتغير المبلغ المتبقي وقدرتك الشهرية على الادخار.
سيناريو الفلة
القسط الافتراضي:
5,787 ريال.
المتبقي:
6,213 ريال.
الفرق بين المتبقي في الحالتين:
2,367 ريال شهريًا.
وهنا لا يوجد جواب عالمي يقول إن الشقة أفضل أو الفلة أفضل.
هناك سؤال آخر أهم:
هل الـ2,367 ريال التي ستدفعها إضافيًا كل شهر تشتري لك قيمة تستحقها فعلًا؟
إذا كانت الفلة ضرورية لعائلتك، ومساحتها وموقعها وعمرها وتكاليفها مناسبة، فهذه الزيادة قد تكون جزءًا من قرارك.
أما إذا كنت تحتاج إلى التضحية بالادخار والطوارئ والاستثمار لكي تحافظ على القسط، فهنا يجب أن تتوقف وتحسب من جديد.
اختبار الـ12 شهرًا
وهذه هي الطريقة التي أقترح أن يجربها أي موظف قبل اتخاذ قرار التمويل.
قبل شراء العقار، لا تذهب مباشرة إلى البنك.
افعل شيئًا أبسط:
ادخر الفرق لمدة 12 شهرًا.
إذا كنت حاليًا قادرًا على دفع 3,420 ريال، وتفكر في قسط 5,787 ريال، فالفرق:
2,367 ريال.
ضع هذا المبلغ جانبًا كل شهر لمدة سنة.
ستجمع تقريبًا:
28,404 ريال.
إذا استطعت فعل ذلك دون الدخول في ديون جديدة أو إيقاف ادخارك الأساسي أو الضغط على احتياجات أسرتك، فأنت حصلت على اختبار واقعي لقدرتك على تحمل الفرق.
وإذا كان الرقم يضغط عليك من أول شهر؟
فهذه معلومة مالية مهمة قبل أن توقع عقدًا يمتد لعشرات السنين.
وإذا كان لديك أصلًا التزامات وديون مرتفعة، فمن المفيد أن تقرأ أيضًا:
ماذا يحدث عندما تتجاوز الديون 60% من الراتب؟
لأن القسط العقاري لا يجب أن يُنظر إليه بمعزل عن بقية التزاماتك.
الفلة تكسب في ماذا؟ والشقة تكسب في ماذا؟
بدل البحث عن “الفائز”، دعنا نفصل القرار.
الفلة
قد تعطيك:
- مساحة أكبر.
- خصوصية أعلى.
- مرونة أكبر في الاستخدام.
- إمكانية التعديل مستقبلًا.
- مساحة مناسبة للعائلة الكبيرة.
لكنها قد تعني أيضًا:
- سعر شراء أعلى.
- تمويل أكبر.
- صيانة أكبر.
- مصاريف تشغيل أعلى.
- رأس مال أكبر مرتبط في عقار واحد.
شقة التمليك
قد تعطيك:
- سعر شراء أقل.
- قسطًا أقل في بعض الحالات.
- مساحة أسهل للإدارة.
- تكاليف صيانة فردية قد تكون أقل بحسب العقار.
- إمكانية الدخول إلى التملك بمبلغ أقل.
لكنها قد تعني:
- مساحة أقل.
- خصوصية أقل.
- رسوم أو مصاريف مرتبطة بالمرافق المشتركة بحسب المشروع.
- قيودًا أكبر على بعض التعديلات.
ولا توجد قاعدة تقول إن أحد الخيارين مناسب للجميع.
الراتب، وعدد أفراد الأسرة، والمدينة، وأسعار العقارات، والالتزامات الحالية، والدفعة الأولى، والدعم السكني، وعمر العقار كلها تغير النتيجة.
والسؤال الذي يجب أن تسأله لنفسك
لا تسأل:
“كم يعطيني البنك؟”
اسأل:
“كم أستطيع أن أدفع وأعيش حياتي بشكل طبيعي في نفس الوقت؟”
هذه جملة مختلفة تمامًا.
لأن قدرتك على الحصول على تمويل لا تعني أن هذا التمويل هو الميزانية المناسبة لك.
والبنك نفسه يعتمد في تقييم التمويل على معلومات الدخل والالتزامات والقدرة على التحمل وفق القواعد المعمول بها.
قاعدة مالية بسيطة لموظف راتبه 12 ألف
إذا أردت اختصار المقال كله في ثلاث خانات:
🟢 منطقة مريحة نسبيًا
قسط حول 3,000 إلى 3,600 ريال.
يبقى جزء أكبر من الراتب للمعيشة والادخار والطوارئ.
🟡 منطقة تحتاج حسابًا دقيقًا
قسط حول 3,600 إلى 4,000 ريال.
هنا تبدأ الالتزامات السكنية بأخذ حصة أكبر من دخلك، ويجب النظر إلى بقية الديون والمصاريف.
🔴 فوق ذلك
لا يعني تلقائيًا أنك غير قادر على التملك، لكنه يعني أن المقارنة يجب ألا تكون على أساس:
“أستطيع أخذ التمويل.”
بل على أساس:
“هل أستطيع الاستمرار بهذا الالتزام لسنوات؟”
هذه ليست حدودًا نظامية، وإنما إطار توضيحي لهذا المثال.
قبل توقيع التمويل… افتح هذه القائمة
لا تسأل عن سعر العقار فقط.
اسأل عن:
أولًا: كم الدفعة الأولى؟
ثانيًا: كم إجمالي مبلغ التمويل؟
ثالثًا: كم القسط الشهري؟
رابعًا: ما تكلفة التمويل الإجمالية؟
خامسًا: ماذا يحدث للقسط عند تغير المؤشر إذا كان التمويل متغير التكلفة؟
سادسًا: هل توجد رسوم أو تكاليف أخرى؟
سابعًا: كم أتوقع أن أدفع سنويًا للصيانة؟
ثامنًا: إذا كانت شقة، ما التزامات ورسوم اتحاد الملاك والمرافق المشتركة؟
تاسعًا: إذا كانت فلة، كم تكلفة صيانتها السنوية المتوقعة؟
عاشرًا: ماذا سيحدث لخطة ادخاري واستثماري بعد شراء العقار؟
وهنا تستطيع الاستفادة أيضًا من
حاسبة التمويل العقاري في سكني
،
التي تسمح بإدخال الراتب والالتزامات ونوع العقار وتقدير القسط والتمويل المتوقع.
قبل أن تشتري… اعرف ثروتك الحقيقية
هناك خطأ شائع آخر:
قد يملك شخص عقارًا بمليون ريال، لكنه لا يملك صافي ثروة بمليون ريال.
لأن عليه تمويلًا عقاريًا، وربما ديونًا أخرى.
لذلك لا تنظر إلى قيمة المنزل وحدها.
انظر إلى:
الأصول − الالتزامات = صافي الثروة.
وهنا يمكنك استخدام
حاسبة صافي الثروة في مالي الذكي
لمعرفة الصورة الأوسع لوضعك المالي قبل وبعد التملك.
الخلاصة: المنزل الذي تستطيع الاحتفاظ به أهم من المنزل الذي تستطيع شراءه
موظف راتبه 12 ألف ريال يستطيع أن يرى أمامه عشرات العقارات.
لكن قدرته المالية ليست مفتوحة بلا حدود.
في المثال الذي حسبناه:
شقة بـ650 ألف ريال
قسط افتراضي يقارب 3,420 ريال.
فلة بمليون ومئة ألف ريال
قسط افتراضي يقارب 5,787 ريال.
الفرق:
2,367 ريال كل شهر.
وعلى مدى سنة:
28,404 ريال.
وهذا هو الرقم الذي يجب أن تراه قبل أن ترى عدد غرف النوم.
لأن قرار التملك ليس فقط:
“أين أريد أن أعيش؟”
بل أيضًا:
“كيف أريد أن أعيش بعد أن أمتلك المنزل؟”
والقرار الذكي ليس أن تشتري الأرخص دائمًا، ولا أن تشتري الأكبر دائمًا.
القرار الذكي هو أن تشتري مسكنًا تستطيع تمويله، صيانته، والعيش فيه دون أن تبتلع تكلفته مستقبلك المالي.