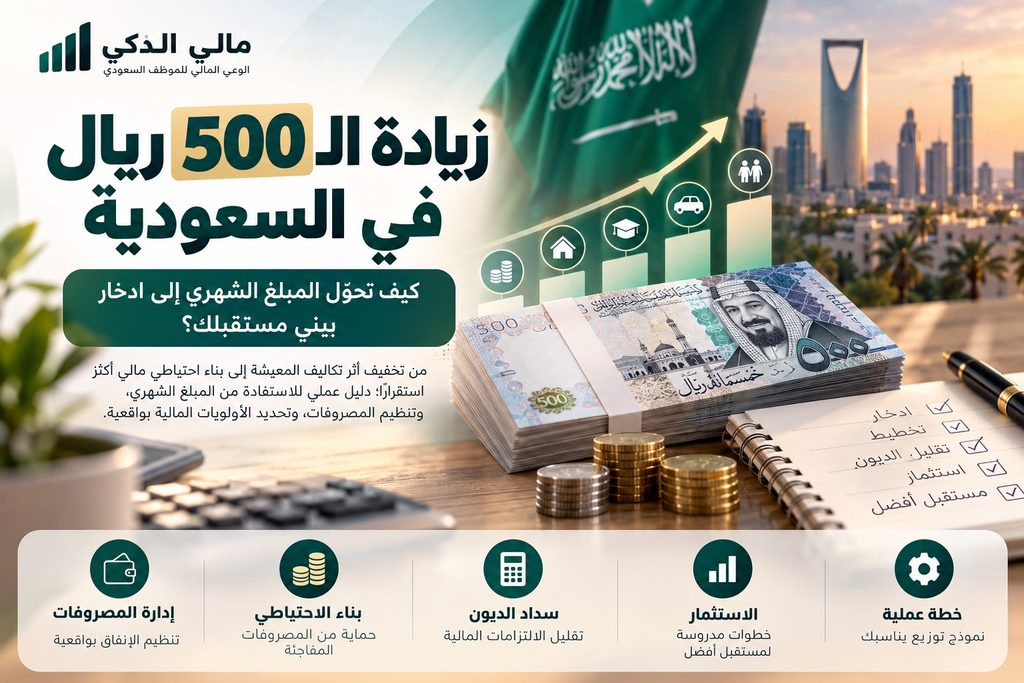
زيادة الـ500 ريال في السعودية: كيف تحوّل المبلغ الشهري إلى ادخار يبني مستقبلك؟
من تخفيف أثر تكاليف المعيشة إلى بناء احتياطي مالي أكثر استقرارًا؛ دليل عملي للاستفادة من المبلغ الشهري، وتنظيم المصروفات، وتحديد الأولويات المالية بواقعية.
- ما الذي تعنيه الزيادة الشهرية، ومن الفئات المشمولة بها وفق الإعلان الرسمي؟
- كيف تستفيد من 500 ريال دون أن تختفي بين المصروفات؟
- متى تكون الأولوية للادخار، ومتى يكون سداد الديون أنسب؟
- كيف تبدأ الاستثمار بعد بناء أساس مالي مناسب؟
قد تبدو زيادة شهرية بقيمة 500 ريال مبلغًا محدودًا مقارنة بالتزامات كثير من الأسر السعودية، لكنها تستحق التخطيط؛ لأن أثر أي مبلغ إضافي لا يتوقف على حجمه فقط، بل على الطريقة التي يُستخدم بها.
أعلنت وكالة الأنباء السعودية في 25 أكتوبر 2026 عن توجيهات تتضمن زيادة بدل شهري بقيمة 500 ريال لفئات محددة من الموظفين المدنيين والعسكريين والمتقاعدين، إلى جانب دعم شهري بالقيمة نفسها للأسر المستفيدة من الضمان الاجتماعي وفق الضوابط المنظمة. وجاءت الإجراءات بالتزامن مع إعلان تعديل تعريفتي الكهرباء والمياه ابتداءً من 1 يناير 2027.
للاطلاع على التفاصيل، راجع الخبر الرسمي لوكالة الأنباء السعودية بشأن إجراءات دعم المواطنين.
أولًا: ماذا تعني زيادة الـ500 ريال لميزانية الأسرة؟
ترتبط أهمية المبلغ بظروف كل أسرة. فهناك موظف يحتاج إلى تغطية مصروفات أساسية، وآخر يحاول تخفيف أقساطه، وثالث لديه مساحة مالية تسمح له بتكوين مدخرات. لذلك، فإن التعامل الصحيح مع الزيادة يبدأ بفهم وضع الميزانية قبل اتخاذ القرار.
كذلك، لا ينبغي افتراض أن كامل المبلغ سيبقى فائضًا بعد تعديل فواتير الخدمات. فقد يختلف الأثر الفعلي بحسب استهلاك الكهرباء والمياه، وحجم الأسرة، ونوع التعريفة المطبقة. ومن الأفضل مقارنة الفواتير الفعلية قبل التعديل وبعده، بدلًا من بناء الخطة على تقديرات عامة.
مصادر رسمية لمتابعة التغييرات
ثانيًا: 6,000 ريال سنويًا.. ماذا يمكن أن تحقق؟
عند النظر إلى 500 ريال باعتبارها مبلغًا شهريًا فقط، قد يبدو أثرها محدودًا. لكن جمعها على مدار العام يوضح حجم الفرصة المتاحة للمستفيد الذي يحصل عليها بانتظام.
هذه الأرقام تمثل مجموع المبالغ المستلمة إذا استمر الصرف بالمعدل نفسه طوال الفترة، وليست ضمانًا لتحقيق الادخار. فقد يحصل الموظف على المبلغ كاملًا، لكنه ينفقه على مشتريات يومية متفرقة، فلا يتغير رصيده المالي في نهاية العام.
وفي المقابل، يستطيع مستفيد آخر تخصيص المبلغ لتكوين احتياطي للطوارئ أو خفض مديونية أو تحقيق هدف مالي واضح. الفارق بين الحالتين ليس في قيمة المبلغ، بل في الوظيفة التي يحددها له صاحبه.
ثالثًا: قبل الادخار أو الاستثمار.. افهم وضعك المالي
ليس من الحكمة أن يبدأ كل موظف باستثمار المبلغ فور استلامه. فالاستثمار قد يكون مناسبًا لشخص لديه احتياطي مالي ودخل مستقر، لكنه قد يزيد الضغط على شخص يعتمد على راتبه لتغطية جميع احتياجاته الأساسية.
الحالة الأولى: الراتب لا يغطي المصروفات بسهولة
إذا كان معظم الراتب يذهب إلى الإيجار والأقساط والفواتير والاحتياجات الأساسية، فالأولوية هي تخفيف الضغط على الميزانية. قد تحتاج إلى توجيه جزء من المبلغ إلى فاتورة ضرورية أو مصروف أساسي، مع الاحتفاظ بجزء صغير للطوارئ إذا سمحت الظروف.
الحالة الثانية: توجد ديون مرتفعة التكلفة
إذا كانت لديك مديونية مرتفعة التكلفة، فقد يكون خفضها أكثر فائدة من الاستثمار في أصل تتقلب قيمته. راجع شروط التمويل والرسوم المحتملة للسداد المبكر، ولا تستنزف السيولة كلها في سداد الدين إذا كان ذلك سيتركك دون أي قدرة على مواجهة الطوارئ.
الحالة الثالثة: لديك استقرار مالي
إذا كانت احتياجاتك الأساسية مغطاة، وديونك تحت السيطرة، ولديك احتياطي مناسب، فقد يصبح تخصيص جزء من المبلغ للاستثمار طويل الأجل خيارًا منطقيًا وفق أهدافك وقدرتك على تحمل المخاطر.
إذا كنت تحتاج إلى إعادة تنظيم راتبك من البداية، فاقرأ دليل كيف تقسم راتبك؟ طريقة عملية لإدارة المال والادخار والاستثمار، ثم حدد الأولوية التي تناسب ظروفك بدلًا من اتباع نسب لا تتوافق مع واقعك.
رابعًا: نموذج عملي لتوزيع الـ500 ريال
لا توجد قسمة واحدة تناسب جميع الموظفين. لذلك، يمكن استخدام النموذجين التاليين كنقطة بداية، ثم تعديلهما وفق الالتزامات والدخل والمصروفات الفعلية.
النموذج الأول: بناء احتياطي مالي
| وجهة المبلغ | المبلغ الشهري |
|---|---|
| ادخار للطوارئ | 300 ريال |
| فواتير أو مصروفات متغيرة | 150 ريالًا |
| هدف مالي محدد | 50 ريالًا |
| الإجمالي | 500 ريال |
يناسب هذا النموذج من يريد بناء احتياطي تدريجيًا، مع ترك مساحة للتغير في المصروفات المنزلية.
النموذج الثاني: الاستقرار المالي والاستثمار
| وجهة المبلغ | المبلغ الشهري |
|---|---|
| ادخار لأهداف قريبة | 150 ريالًا |
| استثمار طويل الأجل | 250 ريالًا |
| احتياطي للمصروفات المتغيرة | 100 ريال |
| الإجمالي | 500 ريال |
هذا النموذج مخصص لمن لديه أساس مالي مستقر ويستطيع تحمل مخاطر الاستثمار، ولا يحتاج إلى الأموال المستثمرة لتغطية مصروفاته القريبة.
الأرقام السابقة أمثلة تنظيمية وليست توصية استثمارية شخصية. إذا كانت لديك مديونية مكلفة أو لا تملك أي احتياطي، فقد يكون من الأنسب تغيير التوزيع بالكامل.
خامسًا: صندوق الطوارئ.. حماية من المصروفات المفاجئة
صندوق الطوارئ مبلغ مخصص للأحداث غير المتوقعة، مثل إصلاح السيارة، أو تحمل تكلفة صحية مفاجئة، أو مواجهة انقطاع مؤقت في دخل إضافي. وهو يختلف عن المبالغ المخصصة للسفر أو شراء الأجهزة أو المناسبات؛ لأن الهدف منه حماية ميزانيتك عندما تظهر حاجة لم تكن محسوبة.
من الأفضل تحديد حجم الصندوق بناءً على المصروفات الأساسية الشهرية، لا الراتب وحده. فالموظف الذي يحتاج إلى 4,000 ريال لتغطية الأساسيات يختلف عن أسرة تبلغ احتياجاتها الضرورية 8,000 ريال شهريًا.
يمكن البدء بمبلغ يناسب القدرة الحالية، ثم زيادة الرصيد تدريجيًا حتى يصبح قادرًا على تغطية فترة مناسبة من المصروفات الضرورية. ويُفضّل الاحتفاظ بالاحتياطي في حساب ادخاري أو وسيلة منخفضة المخاطر وسهلة الوصول، بدلًا من وضعه في أسهم قد تضطر إلى بيعها وقت انخفاض السوق.
سادسًا: متى يكون الاستثمار مناسبًا؟
بعد تغطية الاحتياجات الضرورية وبناء احتياطي مناسب، يمكن دراسة توجيه جزء من المبلغ إلى خطة استثمارية طويلة الأجل. لكن الاستثمار لا يعني مطاردة الأسهم الصاعدة أو البحث عن ربح سريع، بل اختيار أدوات تتناسب مع الهدف والمدة الزمنية والمخاطر المقبولة.
الصناديق الاستثمارية المتنوعة
قد تتيح التعرض لمجموعة من الأصول أو الشركات بحسب استراتيجية الصندوق. اقرأ نشرة الشروط والرسوم ومستوى المخاطر قبل الاشتراك، ولا تفترض أن التنويع يلغي احتمال الخسارة.
الصناديق المتداولة في السوق
تتيح بعض الصناديق المتداولة الاستثمار وفق مؤشر أو قطاع محدد، لكن قيمتها تتأثر بحركة السوق. لذلك لا تناسب الأموال التي تحتاج إليها خلال فترة قصيرة أو التي لا تتحمل خسارتها.
الصكوك وأدوات الدخل الثابت
يمكن دراسة المنتجات المتاحة وفق شروطها ومخاطرها ومدتها، مع الانتباه إلى اختلاف العوائد والسيولة واحتمالات تغير القيمة بين منتج وآخر.
تطوير المهارات المهنية
قد يكون توجيه جزء من المبلغ إلى دورة أو شهادة مهنية خيارًا جيدًا عندما تكون المهارة مطلوبة، وتوجد فرصة واقعية للاستفادة منها في تحسين الدخل أو التقدم الوظيفي. لكن ينبغي تقييم تكلفة التدريب وجودته وفرص الاستفادة منه قبل الدفع.
للتعرف على الأنظمة والمواد التوعوية المتعلقة بالاستثمار، يمكنك زيارة الموقع الرسمي لهيئة السوق المالية السعودية. واحرص على التعامل مع الجهات المرخصة، وعدم الاقتراض للاستثمار لمجرد توفر مبلغ إضافي.
سابعًا: كيف تمنع اختفاء الزيادة بين المصروفات؟
قد تتوسع المصروفات تلقائيًا بعد تحسن الدخل؛ فتزداد الطلبات من تطبيقات التوصيل، أو المشتريات غير المخطط لها، أو الاشتراكات التي لا تستخدمها باستمرار. ومع مرور الوقت، قد يختفي المبلغ دون أن تلاحظ تحسنًا حقيقيًا في وضعك المالي.
1. افصل الادخار عن الإنفاق اليومي
إذا كانت الخدمات المصرفية التي تستخدمها تسمح بذلك، خصص حسابًا أو مساحة ادخارية منفصلة للمبلغ المراد الاحتفاظ به. هذا الفصل يجعل استخدام المال في المشتريات اليومية أقل تلقائية.
2. حدد وظيفة المبلغ مسبقًا
قرر قبل الإنفاق ما الذي ستفعله بالمبلغ: هل ستخفض به دينًا؟ أم تزيد احتياطي الطوارئ؟ أم تغطي جزءًا من المصروفات؟ وضوح الهدف أفضل من الانتظار حتى نهاية الشهر لمعرفة ما تبقى.
3. راجع المصروفات المتكررة
افحص الاشتراكات وتكاليف التوصيل والمشتريات الاندفاعية، وحدد البنود التي يمكن تخفيضها دون الإضرار باحتياجات الأسرة. المقصود ليس إلغاء جميع الكماليات، بل معرفة ما يستحق ما تدفعه فيه.
4. قيّم النتيجة بالأرقام
في نهاية الشهر، اسأل نفسك: هل ارتفع رصيد الادخار؟ هل انخفض الدين؟ هل أصبحت الفواتير أسهل في السداد؟ قياس هذه النتائج يساعدك على تعديل الخطة بدلًا من الاعتماد على الانطباع العام.
حاسبة مالي الذكي للراتب والادخار
استخدم الحاسبة لتقدير أثر الراتب والالتزامات والمصروفات الشهرية على قدرتك على الادخار، وتحديد المساحة المالية المتاحة لك لاتخاذ قرارات أكثر وعيًا.
ثامنًا: كيف تتعامل مع تعديلات فواتير الكهرباء والمياه؟
بما أن الإجراءات المعلنة جاءت بالتزامن مع تعديل تعريفتي الكهرباء والمياه، فمن المهم تقييم أثر التعديل على ميزانية المنزل بعد بدء تطبيقه في 1 يناير 2027، وعدم افتراض أن الزيادة الشهرية ستبقى بالكامل فائضًا للادخار.
تعرض الشركة السعودية للطاقة تفاصيل تعريفة الاستهلاك عبر صفحة التعريفة الرسمية للكهرباء.
أما المياه والصرف الصحي، فقد أعلنت وكالة الأنباء السعودية عن تعديل التعريفة ابتداءً من 1 يناير 2027. يمكنك الاطلاع على الإعلان الرسمي بشأن تعديل تعريفة المياه والصرف الصحي لمعرفة تفاصيل القرار ومواعيد تطبيقه.
تختلف الفاتورة وفق كمية الاستهلاك والشريحة والتعريفة المطبقة، ولذلك فإن أفضل طريقة للتخطيط هي مراجعة فاتورتك الفعلية ومقارنتها بالفواتير السابقة مع مراعاة تغير الاستهلاك. لا تفترض أن تكلفة الخدمات سترتفع بالمقدار نفسه لدى كل الأسر، أو أن مبلغ الدعم سيغطي كامل الفرق في جميع الحالات.
تاسعًا: خطة تنفيذية بسيطة للموظف السعودي
الخطوة الأولى: احسب وضعك الحالي
سجّل صافي الراتب، والأقساط، والإيجار، والفواتير، ومصاريف النقل، والاحتياجات الأساسية. لا تعتمد على التقدير وحده إذا كان بإمكانك مراجعة كشف الحساب.
الخطوة الثانية: اختر الأولوية
حدد ما إذا كانت حاجتك الأهم هي تخفيف الدين، أو بناء احتياطي، أو تغطية مصروفات أساسية، أو الاستثمار. لا تحاول تحقيق جميع الأهداف بالدرجة نفسها إذا كان المبلغ محدودًا.
الخطوة الثالثة: حدد توزيعًا قابلًا للاستمرار
خصص المبلغ بحسب الأولوية التي اخترتها، واجعل الخطة مرنة بما يكفي لاستيعاب التغيرات في المصروفات. الخطة الواقعية أفضل من توزيع مثالي على الورق لا تستطيع تطبيقه.
الخطوة الرابعة: راجع النتائج دوريًا
قارن وضعك المالي بعد عدة أشهر بوضعك السابق. ركز على انخفاض المديونية، وارتفاع الاحتياطي، وتحسن القدرة على دفع الالتزامات، بدلًا من قياس النجاح بحجم المبلغ المصروف أو المستثمر فقط.
إذا كانت لديك التزامات مرتفعة، فاقرأ أيضًا دليل تقسيم الراتب وإدارة المال، وطبّق ما يناسب دخلك الفعلي. ولا تجعل أي نموذج مالي بديلًا عن مراجعة احتياجاتك والتزاماتك الحقيقية.
الخلاصة: القيمة الحقيقية للزيادة في القرار الذي تتخذه
يمثل مبلغ الـ500 ريال فرصة لتحسين الاستقرار المالي للمستفيدين المشمولين، لكن أثره يختلف من شخص إلى آخر. فقد يساعد موظفًا على تخفيف ضغط الفواتير، ويساعد آخر على خفض الدين، بينما يتيح لمن لديه أساس مالي مستقر البدء بخطة ادخار أو استثمار مناسبة.
الأهم أن تكون خطتك واقعية؛ فلا تفرض على نفسك ادخار مبلغ لا تستطيع الالتزام به، ولا تستثمر أموالًا تحتاج إليها لتغطية الأساسيات. ابدأ بتحديد الأولوية، ثم راقب النتائج وعدّل خطتك وفق الظروف.
في «مالي الذكي»، نؤمن أن الإدارة المالية الناجحة لا تبدأ بحجم المبلغ الذي تملكه، بل بوضوح القرار الذي تتخذه بشأنه. وقد تصبح الـ500 ريال بداية لتحسن مالي مهم إذا ساعدتك على تقليل الالتزامات، أو بناء احتياطي، أو تأسيس عادة مالية مستمرة تخدم مستقبلك.
المصادر الرسمية والمراجع
حقوق النشر محفوظة لموقع مالي الذكي. يُرجى مراجعة الروابط ومحتوى القرارات الرسمية دوريًا إذا تغيرت التفاصيل أو آليات التطبيق.
Leave a Reply