عندما نسمع أن وكالة عالمية رفعت التصنيف الائتماني لدولة ما، أو أبقت عليه دون تغيير، قد يبدو الأمر مجرد رقم في تقرير مالي. لكن خلف هذا الرقم توجد عملية تقييم واسعة تشمل قدرة الدولة على إدارة ديونها، وقوة مواردها المالية، واستقرار مؤسساتها، ومرونة اقتصادها أمام الأزمات.
وفي حالة المملكة العربية السعودية، تكتسب هذه التقييمات أهمية إضافية؛ فالسعودية ليست مجرد دولة مصدرة للنفط، بل اقتصاد عضو في مجموعة العشرين، يمتلك موارد طاقة استراتيجية، وأصولاً سيادية، وموقعاً جغرافياً مهماً، وبرنامج تحول اقتصادي يستهدف إعادة تشكيل هيكل الاقتصاد على المدى الطويل.
لكن السؤال الذي يستحق التحليل هو: هل تعكس التصنيفات الائتمانية الحالية كامل القوة الاقتصادية السعودية؟ وكيف تنظر وكالات S&P وMoody’s وFitch إلى مستقبل المملكة خلال عامي 2026 و2027؟ وما الذي يميز السعودية عن بقية اقتصادات مجموعة العشرين؟
سنحاول الإجابة عن ذلك بالاعتماد على أحدث البيانات الرسمية والتقارير الدولية المتاحة حتى 2 نوفمبر 2026، مع الفصل بين النتائج الفعلية والتقديرات الأولية والتوقعات المستقبلية.
أولاً: من يملك سلطة تقييم الجدارة الائتمانية للدول؟
توجد ثلاث وكالات دولية تحظى بنفوذ واسع في أسواق الديون السيادية:
1. ستاندرد آند بورز (S&P Global Ratings)
تقيّم قدرة الحكومات على الوفاء بالتزاماتها المالية، وتأخذ في الاعتبار الأداء الاقتصادي، والمرونة المالية، والمؤسسات، والسياسات النقدية، والمخاطر السياسية والخارجية.
2. موديز (Moody’s Ratings)
تركز على احتمالات التعثر عن سداد الالتزامات، وقوة الاقتصاد، والقدرة المؤسسية والمالية العامة، ومدى قدرة الدولة على امتصاص الصدمات.
3. فيتش (Fitch Ratings)
تدرس مجموعة من العوامل تشمل الدين الحكومي، والاحتياطيات الخارجية، والنمو الاقتصادي، واستقرار السياسات، ومخاطر التمويل، والقدرة على إدارة الأزمات.
هذه الوكالات لا تمنح الدولة شهادة بأنها أغنى أو أقوى اقتصادياً من غيرها، وإنما تقدّر مخاطر إقراضها.
بمعنى آخر، قد يكون اقتصاد دولة أكبر من اقتصاد دولة أخرى، لكن تصنيفها الائتماني أقل بسبب ارتفاع الدين العام أو ضعف الإيرادات أو عدم استقرار السياسات المالية.
وهنا يجب التمييز بين ثلاثة مفاهيم:
- التصنيف الائتماني: يقيس مخاطر الوفاء بالالتزامات المالية.
- حجم الاقتصاد: يقاس عادة بالناتج المحلي الإجمالي.
- التنمية الاقتصادية: تتعلق بالإنتاجية والدخل وجودة الخدمات ومستوى المعيشة.
ثانياً: أين تقف السعودية في تصنيفات الوكالات الثلاث خلال 2026؟
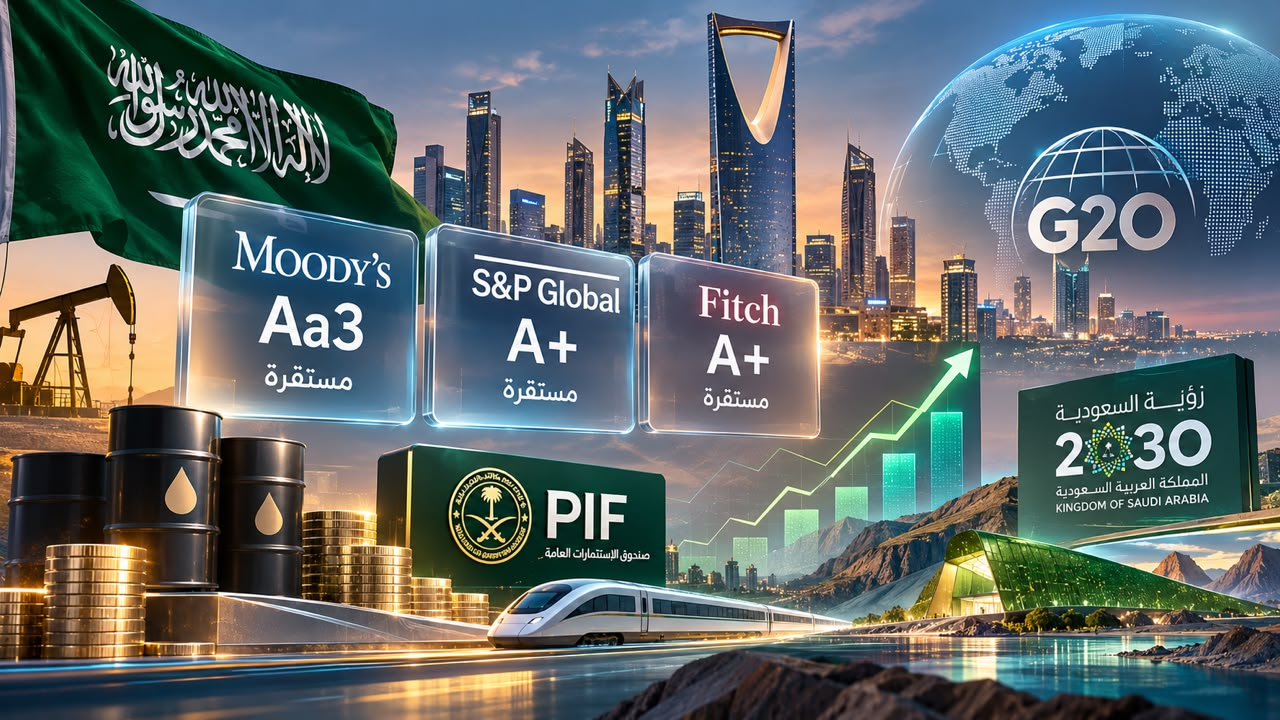
بحسب أحدث البيانات المنشورة لدى المركز الوطني لإدارة الدين ووزارة المالية حتى 2 نوفمبر 2026، جاءت التصنيفات السيادية للمملكة كالتالي:
| وكالة التصنيف | التصنيف السيادي | النظرة المستقبلية | آخر تأكيد منشور |
|---|---|---|---|
| Moody’s | Aa3 | مستقرة | 22 مايو 2026 |
| S&P Global | A+ | مستقرة | 11 سبتمبر 2026 |
| Fitch Ratings | A+ | مستقرة | 10 يوليو 2026 |
وتكشف هذه الدرجات عن تمتع المملكة بجدارة ائتمانية مرتفعة، مع وجود اختلاف في منهجيات التقييم والأوزان التي تمنحها كل وكالة للعوامل الاقتصادية والمالية.
ومن المهم معرفة أن تصنيف Aa3 لدى موديز لا يُقارن حرفياً بالرمز A+ لدى الوكالتين الأخريين؛ فلكل وكالة سلمها الائتماني الخاص.
ماذا تعني هذه التصنيفات للمستثمر؟
تعني هذه الدرجات أن السعودية تتمتع بقدرة ائتمانية قوية نسبياً، وليست ضمن فئة الدول عالية المخاطر أو الدول التي تواجه صعوبات حادة في الوصول إلى أسواق التمويل.
وتنعكس التصنيفات على عدة جوانب، منها:
- تكلفة اقتراض الحكومة من الأسواق الدولية.
- تسعير السندات والصكوك السيادية.
- تقييم المخاطر لدى المستثمرين الدوليين.
- تكلفة التمويل للشركات التي تتأثر بمخاطر الدولة.
- قدرة الدولة على تنويع مصادر التمويل.
لكن التصنيف ليس ضماناً لعدم وقوع أزمة مالية، ولا يعني أن جميع الاستثمارات داخل الدولة منخفضة المخاطر.
ثالثاً: لماذا منحت الوكالات السعودية هذه الدرجات؟
لفهم التقييم، يجب النظر إلى الأسباب التي استندت إليها كل وكالة، وليس الاكتفاء بالدرجة النهائية.
1. نظرة Moody’s: اقتصاد كبير وموارد طاقة ومؤسسات تتحسن
أكدت موديز تصنيف السعودية عند Aa3 مع نظرة مستقبلية مستقرة في 22 مايو 2026.
ويستند هذا التقييم إلى مجموعة من العناصر، أبرزها:
- الحجم الكبير للاقتصاد السعودي.
- الثروة الهيدروكربونية والموقع التنافسي في أسواق الطاقة.
- نمو الأنشطة الاقتصادية غير النفطية.
- الإصلاحات الهيكلية المرتبطة برؤية السعودية 2030.
- التحسن التدريجي في فعالية المؤسسات والسياسات الحكومية.
- قوة الميزانية العمومية الحكومية مقارنة بالعديد من الدول النظيرة.
وتشير رؤية موديز إلى أن استمرار التنويع الاقتصادي والإصلاحات المالية يمكن أن يخففا تدريجياً من تعرض المملكة لتقلبات أسواق النفط.
2. نظرة S&P: مرونة مالية وقدرة على التكيف مع الصدمات
أكدت ستاندرد آند بورز تصنيف المملكة عند A+ مع نظرة مستقبلية مستقرة في 11 سبتمبر 2026.
ومن أبرز العناصر التي سلطت الوكالة الضوء عليها:
- وجود أصول حكومية صافية كبيرة.
- تنوع البنية التحتية لتصدير الطاقة.
- إمكانية تحويل جزء من صادرات النفط عبر خط الشرق–الغرب إلى البحر الأحمر.
- مرونة الإنفاق الحكومي وإمكانية إعادة ترتيب الأولويات الاستثمارية.
- استمرار نمو النشاط غير النفطي رغم الضغوط الجيوسياسية.
- ارتفاع الاحتياطيات الأجنبية إلى أعلى مستوياتها منذ بداية 2020، بحسب تقييم الوكالة.
ومن أبرز ما جاء في تقديرات S&P أن الناتج المحلي الحقيقي قد ينكمش بنسبة 0.9% في 2026، قبل أن يرتد بقوة مسجلاً نمواً متوقعاً بنسبة 8.2% في 2027، مدعوماً بزيادة إنتاج النفط.
كما أشارت الوكالة إلى أن الأنشطة غير النفطية، بما فيها الأنشطة الحكومية، أصبحت تمثل نحو 70% من الناتج المحلي، مقارنة بنحو 65% في 2018.
وهنا تظهر نقطة مهمة: الوكالة لا تنظر إلى تنويع الاقتصاد باعتباره مجرد زيادة في عدد القطاعات، بل باعتباره عاملاً يرفع قدرة الدولة على تحمل الصدمات النفطية.
3. نظرة Fitch: قوة الميزانية العمومية والاحتياطيات
أكدت فيتش تصنيف المملكة عند A+ مع نظرة مستقرة في 10 يوليو 2026.
وكان من أبرز مبرراتها:
- قوة الميزانيات المالية والخارجية للمملكة.
- انخفاض الدين الحكومي نسبياً مقارنة بوسيط الدول في فئتي A وAA.
- امتلاك الدولة أصولاً واحتياطيات توفر هوامش مالية.
- مرونة الاقتصاد والأنشطة غير النفطية.
- قدرة الحكومة على إدارة الضغوط الاقتصادية والجيوسياسية.
وأشارت فيتش إلى أن الدين الحكومي وصافي الأصول الأجنبية السيادية للمملكة أقوى من متوسط الدول المصنفة ضمن فئتي A وAA.
كما توقعت تباطؤ نمو الاقتصاد إلى 0.6% في 2026، مع تعافٍ في 2027 بالتزامن مع عودة حركة الملاحة عبر مضيق هرمز وارتفاع إنتاج النفط والبتروكيماويات.
وتكمن أهمية هذا التقييم في أن الوكالة لا تنظر إلى الدين العام بمعزل عن الأصول المتاحة للدولة؛ فهناك فرق بين دولة مدينة تمتلك أصولاً وموارد مالية كبيرة، ودولة مدينة لا تمتلك الهوامش نفسها.
رابعاً: الاقتصاد السعودي بالأرقام في 2026 وتوقعات 2027
لا يمكن تقييم قوة الاقتصاد السعودي من خلال التصنيفات الائتمانية وحدها. لذلك نحتاج إلى النظر في الناتج المحلي والنمو والميزانية والدين العام والاحتياطيات.
ومن أبرز المراجع في هذا الجانب تقارير صندوق النقد الدولي، وبيانات الهيئة العامة للإحصاء، وبيان ما قبل ميزانية 2027 الصادر عن وزارة المالية السعودية.
لكن توجد نقطة جوهرية: شهدت التوقعات الاقتصادية تعديلات كبيرة خلال 2026 بسبب التطورات الجيوسياسية واضطرابات إنتاج النفط والتجارة والملاحة.
1. النمو الاقتصادي: كيف تغيرت التوقعات؟
في يوليو 2026، توقع صندوق النقد الدولي نمو الناتج المحلي الحقيقي السعودي بنسبة 1.7% خلال 2026، ثم 5.5% في 2027.
لكن التوقعات تغيرت لاحقاً.
ففي 13 أكتوبر 2026، أصدر الصندوق تقرير آفاق الاقتصاد العالمي، وتراجعت توقعاته لنمو الاقتصاد السعودي إلى انكماش بنسبة 3.3% في 2026، مع توقع تعافٍ قوي بنمو 7.9% في 2027.
وهذا يعكس حجم التغير في الافتراضات المتعلقة بإنتاج النفط والصادرات والتجارة الإقليمية.
2. أحدث قراءة للناتج المحلي: الربع الثالث 2026
في 1 نوفمبر 2026، ظهرت التقديرات السريعة للهيئة العامة للإحصاء للربع الثالث، وجاءت أبرز النتائج كالتالي:
| المؤشر | الربع الثالث 2026 |
|---|---|
| الناتج المحلي الحقيقي | انكماش 3.8% |
| الأنشطة النفطية | انكماش 20.4% |
| الأنشطة غير النفطية | نمو 1.9% |
| الأنشطة الحكومية | انكماش 2.7% |
| النمو الفصلي المعدل موسمياً | ارتفاع 1.3% |
وتكشف هذه الأرقام عن مفارقة اقتصادية مهمة: بينما تعرض النشاط النفطي لانكماش حاد، حافظت الأنشطة غير النفطية على النمو، بل تسارعت من 0.8% في الربع الثاني إلى 1.9% في الربع الثالث.
وهذا لا يعني أن القطاع غير النفطي أصبح مستقلاً تماماً عن النفط، لكنه يشير إلى امتلاكه قدرة نسبية على امتصاص جزء من الصدمات.
3. مقارنة التوقعات الاقتصادية بين المؤسسات
| الجهة | توقع نمو 2026 | توقع نمو 2027 |
|---|---|---|
| صندوق النقد الدولي – أكتوبر | -3.3% | 7.9% |
| S&P – سبتمبر | -0.9% | 8.2% |
| Fitch – يوليو | 0.6% | تعافٍ متوقع دون رقم منشور في البيان |
| وزارة المالية – تقديرات ما قبل ميزانية 2027 | -3.6% | لم تقدم رقماً مماثلاً في البيان |
من الضروري الانتباه إلى أن هذه الأرقام ليست متطابقة في تاريخ إعدادها أو افتراضاتها؛ لذلك لا ينبغي أخذ متوسطها باعتباره توقعاً موحداً.
كما أن أرقام وزارة المالية لعام 2026 تقديرات أولية، وليست نتيجة الحسابات الختامية للسنة.
4. المالية العامة: ماذا تقول ميزانية 2027؟
وفق بيان ما قبل ميزانية 2027 الصادر عن وزارة المالية السعودية، جاءت التقديرات كالتالي:
وتوضح هذه الأرقام أن الحكومة تتعامل مع الإنفاق العام باعتباره أداة لدعم النشاط الاقتصادي، مع الاستمرار في تمويل الأولويات التنموية والمحافظة على الاستدامة المالية.
كما أشارت الوزارة إلى ارتفاع الإيرادات غير النفطية من نحو 166 مليار ريال في 2015 إلى 505 مليارات ريال في 2025.
وهذا تطور مهم؛ لأنه يعني أن مصادر تمويل الميزانية أصبحت أكثر تنوعاً مقارنة بما كانت عليه قبل إطلاق رؤية 2030.
5. الدين العام والقدرة التمويلية
من المؤشرات التي يجب متابعتها أيضاً تطور الدين الحكومي.
وبحسب المركز الوطني لإدارة الدين، بلغ إجمالي الدين الحكومي نحو 1.685 تريليون ريال بنهاية الربع الثاني من 2026، بما يعادل 33.9% من الناتج المحلي وفق تقديرات الناتج المستخدمة في المؤشر.
وهذا الرقم يختلف عن تقديرات الدين في تقرير صندوق النقد الصادر في يوليو، لأنه يعكس تحديثاً لاحقاً للبيانات والمنهجية المستخدمة.
المهم هنا ليس النظر إلى حجم الدين وحده، بل تقييم:
- تكلفة خدمة الدين.
- آجال الاستحقاق.
- قدرة الحكومة على إعادة التمويل.
- حجم الإيرادات الحكومية.
- الأصول والاحتياطيات المتاحة.
- العائد الاقتصادي للاستثمارات التي يجري تمويلها.
خامساً: ما أبرز عناصر القوة التي تميز الاقتصاد السعودي بين دول مجموعة العشرين؟
عند مقارنة السعودية باقتصادات مجموعة العشرين، لا ينبغي أن نبحث عن عنصر واحد يجعلها الأفضل في كل شيء، بل عن مجموعة من المزايا التي تجتمع في اقتصاد واحد وتمنحه خصائص استراتيجية مختلفة.
1. الموقع الاستراتيجي في سوق الطاقة العالمي
تحتل السعودية مكانة محورية في سوق النفط العالمي، ليس فقط بسبب حجم مواردها، بل بسبب قدرتها الإنتاجية والبنية التحتية والخبرة المتراكمة في إدارة صناعة الطاقة.
ومن أهم عناصر هذه الميزة:
- احتياطيات نفطية كبيرة.
- تكلفة إنتاج تنافسية.
- بنية تحتية متقدمة للاستخراج والمعالجة والتصدير.
- شركة أرامكو ذات الحضور العالمي.
- القدرة على زيادة الإنتاج وفق الطاقة المتاحة والظروف السوقية والالتزامات الإنتاجية.
وتتميز المملكة أيضاً بوجود خط أنابيب الشرق–الغرب، الذي يربط المنطقة الشرقية بميناء ينبع على البحر الأحمر.
وبحسب وكالة الطاقة الدولية، تبلغ الطاقة التصميمية الأساسية للخط 5 ملايين برميل يومياً، فيما أعلنت أرامكو في مارس 2025 رفع الطاقة إلى 7 ملايين برميل يومياً.
لكن وكالة الطاقة الدولية أوضحت أن استدامة التدفقات عند المستوى الأعلى لم تكن قد اختُبرت بالكامل.
وهذه ميزة استراتيجية في إدارة مخاطر تعطل مسارات التصدير، وإن كانت لا تلغي مخاطر النقل والتأمين والاضطرابات الإقليمية.
2. صندوق الاستثمارات العامة: ذراع استثماري يتجاوز الدور التقليدي للصناديق السيادية
من أبرز العناصر التي تميز التجربة السعودية وجود صندوق الاستثمارات العامة، الذي لا يقتصر دوره على استثمار الفوائض المالية، بل يشارك في تطوير قطاعات اقتصادية جديدة وتوسيع القاعدة الإنتاجية.
وبحسب التقرير السنوي للصندوق لعام 2025، الذي نُشر في أغسطس 2026:
كما تجاوزت الاستثمارات المحلية الجديدة 199 مليار دولار خلال الفترة 2021–2025.
وتكمن أهمية الصندوق في قدرته على توجيه رأس المال إلى قطاعات مثل السياحة والتقنية والصناعة والخدمات اللوجستية والترفيه والبنية التحتية.
لكن يجب التمييز بين أصول الصندوق وأصول الحكومة المتاحة مباشرة لسداد الدين العام؛ فهما ليسا الشيء نفسه من الناحية المحاسبية والمالية.
كما أن ارتفاع الأصول المدارة لا يعني بالضرورة أن القيمة نفسها متاحة نقداً للإنفاق الحكومي.
3. امتلاك المملكة موقعاً يربط ثلاث قارات
تقع السعودية في نقطة جغرافية تربط آسيا وأفريقيا وأوروبا، وتطل على البحر الأحمر والخليج العربي.
وهذا الموقع يمنحها إمكانات في:
- التجارة الدولية.
- الخدمات اللوجستية.
- النقل البحري والجوي.
- إعادة التصدير.
- سلاسل الإمداد.
- السياحة الدينية والدولية.
وتزداد أهمية هذه الميزة مع تطوير الموانئ والمطارات والمناطق اللوجستية والربط بين المدن الصناعية والتجارية.
فالمملكة لا تملك فقط موارد تُصدّرها، بل تمتلك فرصة للتحول إلى مركز إقليمي لتدفق السلع والخدمات ورأس المال.
4. مزيج من الموارد الطبيعية والطاقة المتنوعة
من المزايا المهمة أن قاعدة الموارد السعودية لا تقتصر على النفط.
فالمملكة تمتلك:
- الغاز الطبيعي.
- المعادن مثل الفوسفات والذهب والنحاس.
- إمكانات كبيرة للطاقة الشمسية وطاقة الرياح.
- موارد صناعية مرتبطة بالبتروكيماويات والتعدين.
- إمكانات واسعة لتطوير مشروعات الطاقة والبنية التحتية.
وهذا التنوع يمنح الاقتصاد فرصاً لتطوير صناعات جديدة، والاستفادة من التحول العالمي في أسواق الطاقة والمعادن.
5. سوق محلية كبيرة نسبياً وقوة إنفاق استهلاكي
تمتلك السعودية سوقاً محلية مهمة مقارنة بعدد من الاقتصادات المصدرة للموارد الطبيعية.
ويظهر ذلك في اتساع قطاعات:
- التجزئة والتجارة الإلكترونية.
- الاتصالات والتقنية.
- الإسكان والعقار.
- الخدمات المالية.
- السياحة والترفيه.
- المطاعم والضيافة.
كما أن نمو مشاركة المرأة في سوق العمل وتطور بيئة الأعمال وتوسع الأنشطة الخاصة يضيف مصادر جديدة للطلب والإنتاج.
وتكمن أهمية السوق المحلية في أنها توفر قاعدة للطلب لا تعتمد حصراً على الصادرات النفطية.
6. قدرة مالية على تمويل التحول الاقتصادي
من أبرز عناصر القوة السعودية وجود مزيج من الإيرادات النفطية والأصول السيادية والاحتياطيات الأجنبية والقدرة على الاقتراض من الأسواق المحلية والدولية.
وتتيح هذه الأدوات للحكومة تمويل مشروعات طويلة الأجل وإدارة التقلبات في الإيرادات.
لكن هذه القدرة لا تعني أن الإنفاق غير محدود؛ إذ تظل كفاءة اختيار المشروعات والعائد الاقتصادي منها وإدارة الدين عوامل أساسية للحفاظ على الاستدامة المالية.
سادساً: مقارنة السعودية باقتصادات مجموعة العشرين
تضم مجموعة العشرين اقتصادات تختلف جذرياً في حجمها ومواردها وهيكلها الإنتاجي.
فالولايات المتحدة والصين تمتلكان أسواقاً ضخمة وقواعد صناعية وتكنولوجية واسعة، وألمانيا واليابان تتمتعان بقدرات صناعية وتصديرية متقدمة، بينما تتميز كندا وأستراليا والبرازيل وروسيا بموارد طبيعية كبيرة.
أما السعودية فتجمع بين خصائص مختلفة:
| مجال المقارنة | الميزة السعودية | أمثلة من مجموعة العشرين |
|---|---|---|
| الطاقة النفطية | موارد نفطية وقدرة إنتاجية وتصديرية مؤثرة | الولايات المتحدة، كندا، روسيا |
| تكلفة إنتاج النفط | ميزة تنافسية في الإنتاج التقليدي | تختلف بين الدول المنتجة |
| الموقع الجغرافي | الربط بين آسيا وأفريقيا وأوروبا | تركيا، إندونيسيا |
| الاستثمار السيادي | صندوق استثمارات عامة بأصول ضخمة | أستراليا، وغيرها |
| السياحة الدينية | استضافة الحرمين الشريفين | لا يوجد نظير مطابق |
| الطاقة الشمسية | إمكانات طبيعية واسعة | أستراليا، الولايات المتحدة |
| التنويع الاقتصادي | تحول هيكلي مستمر من قاعدة نفطية | الصين، الهند، إندونيسيا |
والأهم هنا أن الميزة السعودية ليست امتلاك أكبر سوق استهلاكية أو أكبر قاعدة صناعية في مجموعة العشرين، بل اجتماع موارد الطاقة والموقع الجغرافي والقدرة الاستثمارية السيادية والسوق المحلية ومكانة الحج والعمرة في اقتصاد واحد.
وهذا لا يعني أن السعودية تتفوق على جميع اقتصادات المجموعة في كل مؤشر. فلكل دولة مزاياها التنافسية، وتختلف المقارنة باختلاف المعيار المستخدم: حجم الناتج، أو نصيب الفرد، أو الإنتاجية، أو الاحتياطيات، أو القدرة المالية.
سابعاً: هل يعكس التصنيف الائتماني كامل قوة الاقتصاد السعودي؟
الإجابة تحتاج إلى تفكيك.
التصنيف الائتماني يقيس مخاطر الائتمان السيادي، وليس جميع أشكال القوة الاقتصادية.
فعندما تمنح وكالة ما السعودية تصنيفاً مثل A+ أو Aa3، فهي لا تقول إن الاقتصاد السعودي يساوي اقتصاداً معيناً أو يتفوق عليه، بل تعطي تقديراً لمخاطر الوفاء بالالتزامات المالية.
وهنا توجد عناصر قوة قد لا تظهر في الدرجة الائتمانية بصورة مباشرة أو كاملة، مثل:
- الأهمية الاستراتيجية للمملكة في سوق الطاقة.
- القدرة على توجيه صادرات النفط عبر مسارات بديلة.
- دور صندوق الاستثمارات العامة في إنشاء قطاعات اقتصادية جديدة.
- المكانة الجغرافية في التجارة والنقل.
- فرص التوسع في التعدين والطاقة المتجددة والسياحة.
- القدرة على جذب استثمارات دولية في قطاعات متنوعة.
وفي المقابل، توجد تحديات لا ينبغي تجاهلها:
- استمرار حساسية المالية العامة لتقلبات أسعار النفط والإنتاج.
- ارتفاع الاحتياجات التمويلية للمشروعات الكبرى.
- ضرورة تحسين العائد الاقتصادي على الاستثمارات.
- نمو الدين العام مع استمرار العجز المالي.
- الحاجة إلى زيادة إنتاجية القطاع الخاص.
- تحديات التوظيف والمهارات ورفع مساهمة الصادرات غير النفطية.
- استمرار تأثر التجارة والصادرات بالتطورات الجيوسياسية.
لذلك لا يمكن اعتبار التصنيف الأقل من بعض الاقتصادات الأخرى دليلاً على ضعف الاقتصاد السعودي، كما لا يمكن اعتبار الموارد الطبيعية وحدها ضماناً لارتفاع التصنيف مستقبلاً.
القوة الاقتصادية شيء، والقدرة على تحويل هذه القوة إلى تدفقات نقدية مستدامة شيء آخر.
ثامناً: ماذا نراقب خلال 2027؟ مؤشرات قد تؤثر في التصنيف السعودي
إذا أردنا فهم اتجاه التصنيف الائتماني السعودي في 2027، فمن الأفضل مراقبة مجموعة من المؤشرات بدلاً من انتظار إعلان الوكالات فقط.
أولاً: نمو الناتج المحلي غير النفطي
استمرار نمو الأنشطة غير النفطية، خصوصاً إذا كان مدفوعاً بالقطاع الخاص وليس الإنفاق الحكومي وحده، سيكون مؤشراً مهماً على نجاح التنويع الاقتصادي.
ثانياً: الدين العام والعجز المالي
المهم ليس أن يكون الدين منخفضاً فقط، بل أن يبقى ضمن مسار يمكن تمويله دون الضغط على الإنفاق الضروري أو الاستثمارات ذات العائد الاقتصادي.
ثالثاً: الاحتياطيات والأصول الحكومية
تمنح الاحتياطيات والأصول السيادية الدولة مساحة لمواجهة الصدمات، لكن ينبغي النظر إلى السيولة والالتزامات والقدرة على تحويل الأصول إلى موارد متاحة.
رابعاً: إنتاج النفط وصادراته
ستظل تطورات الإنتاج والأسعار والطلب العالمي مؤثرة في الإيرادات الحكومية والحساب الجاري، حتى مع تقدم التنويع الاقتصادي.
خامساً: كفاءة الإنفاق الاستثماري
كلما تحولت المشروعات إلى إنتاج وإيرادات وفرص عمل وصادرات، ازدادت قدرتها على دعم الاستدامة المالية والاقتصادية.
سادساً: تدفقات الاستثمار الأجنبي المباشر
ارتفاع الاستثمار الأجنبي المنتج، وليس مجرد تدفقات مالية قصيرة الأجل، يساعد على نقل التقنية والخبرة وتوسيع القاعدة الإنتاجية.
سابعاً: استقرار طرق التجارة والتصدير
أظهرت أحداث 2026 أن تنويع مسارات تصدير الطاقة ليس مجرد ميزة لوجستية، بل عنصر يدخل مباشرة في تقييم المخاطر السيادية.
الخلاصة: القوة الاقتصادية لا تختصرها درجة ائتمانية
تكشف التصنيفات الصادرة عن وكالات S&P وMoody’s وFitch خلال 2026 عن تمتع المملكة بجدارة ائتمانية مرتفعة، مدعومة بمواردها المالية والطبيعية، وأصولها السيادية، والإصلاحات الاقتصادية، ومرونة بنيتها التحتية.
لكن قراءة الاقتصاد السعودي تتطلب النظر إلى ما هو أبعد من هذه التصنيفات.
فالسعودية تمتلك مزيجاً من المزايا الاستراتيجية التي لا تجتمع بالصورة نفسها لدى بقية اقتصادات مجموعة العشرين: ثقلها في سوق النفط، ومرونة بنيتها التصديرية، وصندوقها السيادي، وموقعها الجغرافي، ومكانتها الدينية، إلى جانب برنامج تحول اقتصادي واسع.
وفي الوقت نفسه، تكشف بيانات 2026 عن تحديات حقيقية؛ فقد تراجع النشاط النفطي بشكل كبير، وانكمش الناتج المحلي في الربع الثالث بنسبة 3.8% على أساس سنوي، بينما حافظت الأنشطة غير النفطية على النمو.
وهذا يضع الاقتصاد السعودي أمام اختبار مهم: إلى أي مدى يستطيع القطاع غير النفطي المحافظة على نموه عندما يتعرض القطاع النفطي لصدمة كبيرة؟
كما أن توقعات التعافي في 2027، سواء لدى صندوق النقد الدولي أو وكالات التصنيف، تظل مرتبطة بعودة الاستقرار إلى أسواق الطاقة والتجارة والملاحة.
لذلك فإن المحافظة على المكانة الاقتصادية للمملكة تتطلب تحويل الموارد والأصول والاستثمارات إلى إنتاجية مستدامة، وزيادة مساهمة القطاع الخاص، وتحسين كفاءة الإنفاق، وتنويع الإيرادات والصادرات.
المقياس الحقيقي لقوة الاقتصاد السعودي خلال السنوات القادمة لن يكون حجم ما يمتلكه من موارد فقط، بل مقدار ما يستطيع تحويله من هذه الموارد إلى قطاعات منتجة، وإيرادات مستدامة، وفرص اقتصادية للأجيال القادمة.
وهذه هي النقطة التي ينبغي أن يراقبها المستثمر والموظف والمحلل الاقتصادي عند قراءة أي تقرير جديد عن الاقتصاد السعودي.
المصادر والمراجع
- المركز الوطني لإدارة الدين – التصنيفات الائتمانية وأخبار الوكالات
- وزارة المالية السعودية – تأكيد تصنيف Fitch عند A+ في يوليو 2026
- المركز الوطني لإدارة الدين – تأكيد S&P تصنيف A+ في سبتمبر 2026
- صندوق النقد الدولي – مشاورات المادة الرابعة مع السعودية، يوليو 2026
- صندوق النقد الدولي – تقرير آفاق الاقتصاد العالمي، أكتوبر 2026
- وزارة المالية – بيان ما قبل ميزانية 2027
- المركز الوطني لإدارة الدين – مؤشرات الدين الحكومي
- صندوق الاستثمارات العامة – التقرير السنوي 2025
- وكالة الطاقة الدولية – مضيق هرمز ومسارات تصدير النفط
- الهيئة العامة للإحصاء – بوابة الإحصاءات الرسمية
Leave a Reply