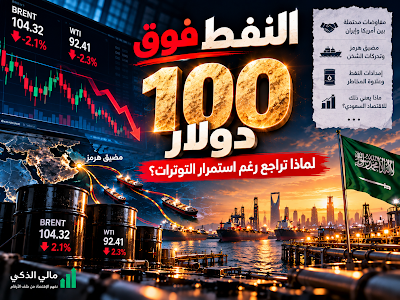
هبط النفط بنحو 2% في آخر جلسة، لكن برنت بقي فوق 100 دولار للبرميل. فهل يعني ذلك أن أزمة الطاقة بدأت تهدأ؟ أم أن الأسواق تعيد تسعير المخاطر فقط؟
للوهلة الأولى، يبدو المشهد متناقضًا.
التوترات في المنطقة مستمرة، والمخاوف حول إمدادات النفط لم تختفِ، ومع ذلك أنهى خام برنت آخر جلسة عند 104.32 دولارًا للبرميل، منخفضًا 2.1%، بينما تراجع خام غرب تكساس الوسيط 2.3% إلى 92.41 دولارًا.
لكن هناك رقمًا آخر يستحق الانتباه:
برنت لا يزال فوق حاجز 100 دولار.
وهنا تبدأ القصة الحقيقية.
السوق لم يتجاهل المخاطر… لكنه بدأ يخصم جزءًا منها
أسعار النفط لا تتحرك فقط مع ما يحدث اليوم، بل مع ما يعتقد المتداولون أنه سيحدث غدًا.
خلال الأيام الأخيرة، ظهرت مؤشرات على محادثات بين الولايات المتحدة وإيران بشأن مسار تدريجي قد يؤدي إلى إعادة فتح مضيق هرمز، وهو ما دفع الأسواق إلى تقليص جزء من علاوة المخاطر التي أضيفت إلى أسعار النفط.
وبالفعل، تراجع برنت 2.28 دولار في آخر جلسة، بينما انخفض خام غرب تكساس 2.20 دولار.
لكن هذا لا يعني أن السوق أصبح مطمئنًا.
فحتى بعد هذا التراجع، بقي برنت عند 104.32 دولار.
أي أن السوق ما زال يسعّر وجود مخاطر كبيرة في إمدادات الطاقة.
بعبارة أبسط:
النفط لم ينخفض لأن الأزمة انتهت.
بل انخفض لأن احتمال حدوث انفراجة أصبح حاضرًا في حسابات المستثمرين.
لماذا يهم هذا السعودية تحديدًا؟
لأن السعودية تقف في قلب معادلة الطاقة العالمية.
لكن هناك فرق مهم بين السعودية اليوم والسعودية في أزمات نفطية سابقة:
البنية التحتية السعودية أصبحت جزءًا من أدوات إدارة المخاطر، وليست مجرد وسيلة لنقل النفط.
أحد أهم الأمثلة هو خط أنابيب الشرق–الغرب الذي يربط مناطق الإنتاج في شرق المملكة بميناء ينبع على البحر الأحمر.
هذا المسار يسمح بتصدير النفط دون المرور بمضيق هرمز.
وقد أعادت السعودية تشغيل الخط بعد الأضرار التي لحقت بعدد من محطات الضخ، فيما تشير التقارير إلى أن العودة إلى كامل طاقته قد تستغرق عدة أسابيع.
وتشير وزارة المالية السعودية إلى أن خط الشرق–الغرب يستطيع نقل نحو 7 ملايين برميل يوميًا إلى ينبع.
المصدر: وزارة المالية السعودية
وهذا الرقم يوضح لماذا تراقب الأسواق العالمية أي تطور في هذا الخط.
وهنا يأتي خبر أرامكو الذي نشرناه أمس
السعودية لا تكتفي بالمسارات الحالية.
أرامكو أعلنت أنها تدرس تطوير مسارين إضافيين لتصدير النفط، إلى جانب زيادة قدرات التخزين خارج المملكة، بهدف تعزيز مرونة شبكة الإمدادات وتقليل مخاطر الاعتماد على مسارات شحن محددة.
وقد شرحنا تفاصيل هذه الخطوة وتأثيرها في مقالنا السابق:
السعودية تدرس مسارين جديدين لتصدير النفط… لماذا تتحرك أرامكو الآن؟
وهذا مهم عند قراءة حركة النفط الحالية.
فالسعودية لا تتعامل مع الأزمة من زاوية «كيف نصدر النفط اليوم؟» فقط، بل من زاوية أكبر:
كيف نضمن استمرار تدفق الطاقة حتى عندما تتغير الظروف الجيوسياسية؟
النفط فوق 100 دولار… هل هو خبر جيد للسعودية؟
الإجابة ليست بهذه البساطة.
ارتفاع النفط بسبب نقص الإمدادات أو الحرب يحمل تكلفة على الاقتصاد العالمي، وقد يرفع تكاليف النقل والتأمين والطاقة.
لكن بالنسبة للدول المنتجة، ارتفاع الأسعار يمكن أن يدعم الإيرادات النفطية.
وهنا تظهر أهمية عاملين:
سعر النفط × حجم الصادرات.
إذا ارتفع السعر، لكن انخفضت الكميات المصدرة بصورة كبيرة، فقد لا يكون الأثر المالي بنفس قوة ارتفاع السعر وحده.
أما إذا بقيت الأسعار مرتفعة، بالتزامن مع تحسن قدرة السعودية على إعادة توجيه الصادرات واستعادة البنية التحتية، فهذه معادلة مختلفة.
وهذا هو السيناريو الذي يستحق المتابعة خلال الأسابيع المقبلة.
المؤشر الأكثر أهمية ليس سعر النفط وحده
هناك رقم آخر ربما يكون أكثر أهمية للقصة السعودية:
نحو 70% من الناتج المحلي أصبح يأتي من الأنشطة غير النفطية، بما فيها الأنشطة الحكومية.
بحسب وزارة المالية السعودية، نقلًا عن تقييم S&P Global Ratings، ارتفعت مساهمة القطاع غير النفطي من نحو 65% من الناتج المحلي في 2018 إلى نحو 70% حاليًا.
المصدر: وزارة المالية السعودية
هذه ليست مجرد نسبة إحصائية.
إنها تعني أن الاقتصاد السعودي أصبح أكثر تنوعًا مقارنة بما كان عليه قبل سنوات.
ولهذا، فإن قراءة تأثير النفط على السعودية اليوم يجب ألا تكون:
«ارتفع النفط = السعودية أفضل»
أو:
«انخفض النفط = السعودية أسوأ».
المعادلة أصبحت أكثر تعقيدًا.
هناك النفط، والصناعة، والسياحة، والتجارة، والخدمات، والاستهلاك المحلي، والاستثمار، والمشاريع الكبرى، والإيرادات غير النفطية.
حتى وكالات التصنيف تراقب هذه النقطة
في سبتمبر، أكدت S&P Global Ratings تصنيف السعودية عند A+ مع نظرة مستقبلية مستقرة.
وأشارت إلى عدة عوامل تدعم قدرة الاقتصاد السعودي على تحمل الضغوط، من بينها تنوع البنية التحتية لتصدير الطاقة، والاحتياطيات، والقدرة التخزينية والتكريرية، إضافة إلى استمرار نمو النشاط غير النفطي.
كما أشارت إلى أن النشاط غير النفطي ظل متماسكًا رغم التوترات الإقليمية.
المصدر: وزارة المالية السعودية
وهذه نقطة مهمة جدًا:
الأسواق لا تنظر إلى سعر النفط وحده عندما تقيس قدرة السعودية على تحمل الصدمات.
ماذا نتوقع خلال الأسابيع المقبلة؟
لا أحد يستطيع معرفة سعر النفط بعد أسبوع أو شهر.
لكن يمكن مراقبة ثلاثة أرقام وتطورات لفهم اتجاه المشهد:
1. مستوى برنت
وجود برنت فوق 100 دولار يعني أن السوق لا يزال يضع علاوة مخاطرة كبيرة في الأسعار.
أي انخفاض إضافي قد يشير إلى تحسن توقعات الإمدادات.
أما عودة الصعود فقد تعني أن الأسواق ترى مخاطر جديدة على التدفقات.
2. خط الشرق–الغرب
كلما اقتربت عمليات الإصلاح من العودة إلى الطاقة التشغيلية الكاملة، زادت مرونة السعودية في إدارة صادراتها بعيدًا عن مضيق هرمز.
3. حركة الاقتصاد غير النفطي
وهذه ربما تكون أهم نقطة على المدى الطويل.
صندوق النقد الدولي أشار في تقييمه للسعودية إلى قوة الطلب المحلي، واستمرار الاستثمار والمشاريع الحكومية، واعتبر تنوع البنية التحتية النفطية واللوجستية أحد عناصر مرونة الاقتصاد السعودي.
الصورة الإيجابية التي تستحق الانتباه
قد يبدو خبر انخفاض النفط بنسبة 2% سلبيًا للوهلة الأولى.
لكن عند وضع الأرقام بجانب بعضها، تصبح الصورة أكثر توازنًا:
- برنت: 104.32 دولار
- انخفاض الجلسة: 2.1%
- خط الشرق–الغرب: نحو 7 ملايين برميل يوميًا من الطاقة
- الاقتصاد غير النفطي: نحو 70% من الناتج
- التصنيف الائتماني: A+ مع نظرة مستقرة
هذه الأرقام لا تعني أن المخاطر اختفت.
لكنها توضح أن السعودية تدخل هذه المرحلة الاقتصادية بقدرات أكبر على امتصاص الصدمات مقارنة بما كان عليه الوضع قبل سنوات.
والأهم أن أي تحسن في حركة الملاحة والإمدادات خلال الأسابيع المقبلة قد يجمع بين عاملين إيجابيين:
انخفاض جزء من علاوة المخاطر في أسعار النفط، مع تحسن حركة التجارة والطاقة.
وهذا أفضل للاقتصاد العالمي من استمرار ارتفاع النفط بسبب نقص الإمدادات.
الخلاصة
النفط فوق 100 دولار… لكنه تراجع.
والسبب ليس أن المخاطر انتهت، بل لأن الأسواق بدأت ترى احتمالًا لتراجع جزء منها.
أما بالنسبة للسعودية، فالقصة أكبر من سعر البرميل.
إنها قصة مرونة في التصدير، بنية تحتية متقدمة، اقتصاد غير نفطي يقترب من 70% من الناتج، واحتياطيات وقدرات مالية تمنح المملكة مساحة للتعامل مع الصدمات.
ولهذا قد تكون الأسابيع المقبلة مهمة ليس لمعرفة أين سيصل النفط فقط، وإنما لمعرفة:
هل يتحول هذا الاضطراب إلى مرحلة استقرار تدريجي تستفيد منها السعودية عبر قوة صادراتها واستمرار نمو اقتصادها غير النفطي؟
الإجابة ستتضح مع حركة النفط، الملاحة، والإمدادات خلال الفترة القادمة.
لكن الأرقام الحالية تعطي سببًا للنظر إلى المشهد السعودي بتفاؤل واقعي… لا بتفاؤل مبالغ فيه.
مالي الذكي — نفهم الاقتصاد من خلف الأرقام.