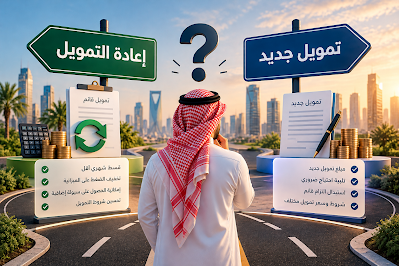
قد يبدو الحصول على تمويل جديد بقسط شهري أقل فرصة مثالية لالتقاط الأنفاس. راتبك سيصبح أكثر مرونة، والالتزامات الشهرية ستنخفض، وربما تحصل على مبلغ إضافي تستخدمه في سداد ديون أخرى أو تلبية احتياجاتك.
لكن هناك سؤالًا أهم من قيمة القسط الجديد: كم سيكلفك هذا القرار حتى آخر ريال تسدده؟
إعادة التمويل ليست قرارًا ماليًا سيئًا في جميع الحالات، وليست حلًا مناسبًا لكل من يعاني من ضغط الأقساط. قد تكون فرصة لتحسين وضعك المالي إذا انخفضت التكلفة الفعلية، وقد تتحول إلى عبء إذا كان انخفاض القسط ناتجًا أساسًا عن تمديد مدة السداد، أو إذا دفعتك السيولة الجديدة إلى الاقتراض مجددًا.
في هذا المقال من «مالي الذكي»، سنشرح مفهوم إعادة التمويل، ومتى يمكن أن تكون مفيدة، ومتى يُفضّل التريث قبل الموافقة عليها، مع أمثلة رقمية وأسئلة عملية تساعدك على اتخاذ قرار أكثر وعيًا.
أولًا: ما إعادة التمويل؟
إعادة التمويل هي الحصول على تمويل جديد يُستخدم، بحسب شروط المنتج والاتفاق، لتسوية تمويل قائم أو استبداله، وقد يصاحبه مبلغ إضافي يحصل عليه العميل بعد تسوية الالتزام السابق والتكاليف ذات الصلة.
يلجأ بعض العملاء إلى هذا الخيار لأسباب مختلفة، منها:
- تخفيض القسط الشهري لتخفيف الضغط على الميزانية.
- الحصول على سيولة إضافية لتغطية احتياج ضروري.
- استبدال التزام قائم بعرض جديد بشروط أكثر ملاءمة.
- تنظيم الالتزامات المالية بدلًا من التعامل مع عدة مدفوعات متفرقة.
لكن من المهم التمييز بين إعادة التمويل وبين مجرد إعادة جدولة الالتزامات؛ فلكل منهما شروطه وآثاره المحتملة، ولا تعني جميع الخيارات بالضرورة الحصول على مبلغ نقدي إضافي.
والقاعدة الأساسية هنا أن الحصول على سيولة جديدة لا يعني أنك أصبحت أكثر ثراءً؛ بل قد يعني أنك حصلت على نقد اليوم مقابل التزام مالي يمتد إلى المستقبل.
ثانيًا: متى تكون إعادة التمويل قرارًا جيدًا؟
لا ينبغي الحكم على إعادة التمويل من خلال القسط وحده. هناك حالات قد تجعلها خيارًا منطقيًا، بشرط دراسة التفاصيل المالية لكل عرض.
1. عندما تنخفض التكلفة الإجمالية فعلًا
إذا كان العرض الجديد يوفر تكلفة إجمالية أقل من الاستمرار في التمويل الحالي، بعد احتساب الرسوم والتكاليف ذات الصلة، فقد تكون إعادة التمويل مفيدة.
على سبيل المثال، قد يعرض البنك تمويلًا جديدًا بشروط أفضل من عقدك الحالي. لكن لا يكفي النظر إلى معدل الربح المعلن وحده؛ بل ينبغي مراجعة معدل النسبة السنوي (APR)، وإجمالي المبالغ المستحقة، ومبلغ التسوية المبكرة، وأي تكاليف أخرى تنطبق على حالتك.
للاطلاع على القواعد ذات الصلة، راجع القواعد التنظيمية لحساب معدل النسبة السنوي (APR) – البنك المركزي السعودي.
2. عندما يصبح القسط الحالي خطرًا على ميزانيتك
قد يكون تخفيض القسط مهمًا إذا أصبحت الالتزامات الشهرية تستنزف معظم دخلك المتاح، أو إذا بدأت تتأخر في سداد الفواتير والاحتياجات الأساسية.
في هذه الحالة، قد يساعدك تعديل هيكل الالتزامات على استعادة التوازن المالي. لكن يجب أن تعرف الثمن المقابل لهذا التخفيف: هل ستدفع تكلفة أكبر؟ وهل ستظل ملتزمًا بالدين سنوات إضافية؟
قبل اتخاذ القرار، يمكنك مراجعة مقال كم قسطًا يمكنك تحمّله من راتبك؟ لتقييم قدرة ميزانيتك على استيعاب الالتزامات الشهرية.
تذكّر أن خفض القسط قد يحل مشكلة التدفق النقدي الشهرية، لكنه لا يعني بالضرورة أن الدين أصبح أقل تكلفة.
3. عندما تكون السيولة الإضافية لحاجة ضرورية ومدروسة
قد يحتاج الشخص إلى سيولة لمواجهة ظرف مهم، أو تسوية التزام أكثر إلحاحًا، أو معالجة مشكلة مالية محددة.
لكن قبل الحصول على تمويل جديد، اسأل نفسك: هل توجد وسيلة أقل تكلفة لتغطية هذه الحاجة؟ وهل المبلغ المطلوب محدد فعلًا، أم أن الرغبة في السيولة ستدفعني إلى اقتراض مبلغ أكبر مما أحتاج إليه؟
إذا كانت حاجتك مرتبطة بمصروف طارئ، فقد يكون بناء مدخرات تدريجيًا أكثر استدامة على المدى الطويل. يمكنك الاطلاع على مقال صندوق الطوارئ في السعودية لفهم دوره في تقليل الاعتماد على الاقتراض عند حدوث المفاجآت.
ثالثًا: خمس حالات يُفضّل فيها عدم إعادة التمويل
ليس كل عرض جديد فرصة ينبغي اقتناصها. في بعض الحالات، قد يكون الاستمرار في التمويل الحالي أو البحث عن بديل آخر أفضل من اتخاذ قرار سريع.
الحالة الأولى: عندما ينخفض القسط بسبب تمديد مدة السداد فقط
هذه من أهم النقاط التي ينبغي الانتباه إليها.
قد ينخفض القسط لأنك ستسدد الدين على فترة أطول، وليس لأن تكلفة التمويل أصبحت أقل. والنتيجة أن ميزانيتك الشهرية قد تتحسن مؤقتًا، بينما يستمر الالتزام المالي مدة أطول.
تخيّل أن أمامك خيارين افتراضيين للالتزام نفسه، دون سيولة إضافية أو رسوم:
| المقارنة | الخيار الأول | الخيار الثاني |
|---|---|---|
| القسط الشهري | 2,000 ريال | 1,400 ريال |
| عدد الأشهر | 30 شهرًا | 60 شهرًا |
| مجموع الأقساط | 60,000 ريال | 84,000 ريال |
في هذا المثال التوضيحي، ينخفض القسط الشهري بنسبة 30%، بينما يرتفع مجموع الأقساط بنسبة 40%.
الخلاصة: لا تسأل فقط كم سينخفض قسطي، بل اسأل كم سأدفع إجمالًا، وماذا سأحصل عليه مقابل هذا الالتزام؟
الحالة الثانية: عندما تكون السيولة الإضافية مخصصة للكماليات
قد يحصل الموظف على مبلغ إضافي بعد إعادة التمويل، فيستخدمه لشراء سيارة أغلى، أو تجديد أثاث المنزل، أو السفر، أو شراء منتجات لا تمثل حاجة ضرورية.
المشكلة ليست في هذه المشتريات بحد ذاتها، بل في تمويل الاستهلاك الحالي بالتزام قد يستمر لسنوات.
فإذا أنفقت السيولة خلال أسابيع قليلة، بينما استمر القسط لسنوات، فقد تجد نفسك لاحقًا أمام التزام طويل دون أن يبقى لديك أصل مالي أو منفعة مستمرة تبرر التكلفة.
قبل الموافقة، حدّد الغرض من السيولة، والمبلغ الضروري فعلًا، وما إذا كانت المنفعة تستحق التكلفة الكاملة للتمويل.
الحالة الثالثة: عندما لا تكون التكلفة الجديدة أفضل
قد يبدو العرض جذابًا لأن القسط أقل أو لأن البنك يعرض مبلغًا نقديًا كبيرًا، لكن هذه التفاصيل لا تكفي وحدها.
اطلب عرضًا مكتوبًا يوضح:
- معدل النسبة السنوي (APR).
- إجمالي المبلغ المستحق بموجب العقد الجديد.
- عدد الأقساط وقيمة كل قسط.
- مبلغ التسوية المبكرة للتمويل الحالي.
- الرسوم والتكاليف التي تنطبق على العملية.
- صافي السيولة التي ستحصل عليها بعد التسوية والتكاليف.
ثم قارن النتائج على أساس مالي واضح.
وقد تجد أن العرض الجديد مفيد رغم امتداد المدة، إذا كانت السيولة الإضافية ضرورية وكانت التكلفة مناسبة. وقد تجد العكس تمامًا. المهم ألا تعتمد على رقم واحد وتغفل بقية الصورة.
الحالة الرابعة: عندما يكون التمويل الحالي قريبًا من نهايته
إذا كنت قد قطعت شوطًا كبيرًا في سداد التمويل، فمن المهم أن تدرس ما تبقى عليك قبل استبداله بعقد جديد.
قد تكون الأشهر المتبقية محدودة، بينما يؤدي التمويل الجديد إلى بدء التزام يمتد لسنوات أخرى.
لا يعني ذلك أن إعادة التمويل غير مناسبة دائمًا في هذه المرحلة، لكنها تحتاج إلى مقارنة دقيقة بين الاستمرار في العقد الحالي وتكلفة الخروج منه والدخول في عقد جديد.
اطلب من جهة التمويل مبلغ التسوية المبكرة وجدول السداد المتبقي، ثم قارن ذلك بالعرض الجديد. ولا تفترض أن جمع الأقساط المتبقية وحده يكفي لتحديد الأفضل؛ فمبلغ التسوية المبكرة قد يختلف عن مجموع الأقساط المستقبلية.
يمكنك مراجعة الدليل الإرشادي لحساب مبلغ السداد المبكر – البنك المركزي السعودي لفهم الأساس التنظيمي المرتبط بحساب مبلغ السداد المبكر.
الحالة الخامسة: عندما تعالج القسط وتترك سبب المشكلة
إذا كان راتبك ينتهي قبل نهاية الشهر، فقد تكون المشكلة أعمق من قيمة القسط: مصروفات مرتفعة، أو غياب ميزانية واضحة، أو التزامات متعددة، أو الاعتماد المستمر على الاقتراض.
في هذه الحالة، قد تمنحك إعادة التمويل راحة مؤقتة، لكن المشكلة يمكن أن تعود إذا استمر نمط الإنفاق نفسه.
والأخطر أن تحصل على سيولة جديدة، ثم تعود إلى استخدام البطاقات الائتمانية أو طلب تمويل آخر، فتجد نفسك أمام التزام جديد إلى جانب الالتزام الذي حاولت تخفيفه.
إذا وجدت نفسك في هذه الدائرة، اقرأ أيضًا مقال كيف تخرج من دوامة الأقساط؟.
أحيانًا يكون الحل الحقيقي هو تقليل الالتزامات، وإعادة تنظيم المصروفات، ووضع خطة واضحة لسداد الديون، وليس إضافة تمويل جديد.
رابعًا: كيف تحسب تكلفة إعادة التمويل بطريقة صحيحة؟
قبل أن تقارن بين عرضين، افصل بين ثلاثة أمور: ما عليك اليوم، وما ستدفعه مستقبلًا، وما ستحصل عليه من سيولة جديدة.
الخطوة الأولى: احصل على مبلغ التسوية المبكرة
اطلب من البنك أو جهة التمويل المبلغ المطلوب لتسوية عقدك الحالي في التاريخ المحدد. لا تعتمد على تقدير تقريبي من مجموع الأقساط.
الخطوة الثانية: احسب تكلفة الاستمرار في التمويل الحالي
اجمع الأقساط المتبقية وفق جدول السداد، ودوّن المدة المتبقية وأي شروط مالية ذات صلة.
الخطوة الثالثة: احسب إجمالي التزامات التمويل الجديد
اجمع الأقساط الجديدة وفق العرض المكتوب، وأضف التكاليف التي ستتحملها خارج الأقساط إذا لم تكن مدرجة فيها.
الخطوة الرابعة: احسب صافي السيولة الجديدة
ابدأ بمبلغ التمويل الجديد الذي سيتيحه البنك، ثم اطرح منه مبلغ تسوية التمويل الحالي وأي رسوم أو تكاليف تُخصم من مبلغ التمويل.
الناتج هو صافي السيولة التقريبي الذي سيصل إليك، وفقًا لشروط العرض وآلية تنفيذه.
لا تخلط بين مبلغ التمويل المعتمد والمبلغ الذي ستحصل عليه فعليًا؛ فقد يذهب جزء من التمويل مباشرة إلى تسوية التزامك السابق.
الخطوة الخامسة: قيّم النتيجة كاملة
قارن بين وضعك إذا استمريت في التمويل الحالي ووضعك إذا قبلت العرض الجديد، مع مراعاة المدة والتكلفة والسيولة المتاحة والتأثير على ميزانيتك.
لا يكفي أن يكون القسط الجديد أقل حتى يكون العرض أفضل. وفي المقابل، ليس كل عرض يرفع مجموع الأقساط سيئًا بالضرورة؛ فقد يتضمن سيولة جديدة أو تخفيفًا ضروريًا للالتزامات.
المطلوب هو فهم المقابل الذي تدفعه مقابل المنفعة التي تحصل عليها.
خامسًا: أسئلة يجب أن تسألها البنك قبل الموافقة
قبل توقيع عقد إعادة التمويل، لا تكتفِ بالسؤال عن المبلغ الذي سيدخل حسابك. اطلب إجابات واضحة عن الأسئلة التالية:
- كم مبلغ التسوية المبكرة للتمويل الحالي؟
- كم صافي السيولة التي سأحصل عليها بعد التسوية والتكاليف؟
- ما معدل النسبة السنوي (APR) للتمويل الجديد؟
- كم إجمالي المبالغ التي سأدفعها حتى نهاية العقد؟
- كم شهرًا أو سنة ستضاف إلى مدة التزامي؟
- ما الرسوم والتكاليف التي ستترتب على إعادة التمويل؟
- ما شروط السداد المبكر للتمويل الجديد؟
- هل توجد بدائل أقل تكلفة، مثل الاستمرار في العقد الحالي أو تقليل المصروفات أو تسوية التزامات محددة؟
قد تختلف التفاصيل حسب نوع التمويل والجهة الممولة والعقد المبرم؛ لذلك اطلب المستندات الخاصة بحالتك، ولا تعتمد على إعلان تسويقي أو تقدير شفهي لاتخاذ قرار طويل الأجل.
سادسًا: هل إعادة التمويل أفضل من سداد الديون بطريقة أخرى؟
ليس بالضرورة. إذا كان هدفك تخفيف الضغط المالي، فهناك بدائل تستحق الدراسة بحسب ظروفك:
- خفض المصروفات مؤقتًا: إذا كانت المشكلة ناتجة عن إنفاق يمكن تعديله، فقد يكون تقليل المصروفات أسرع من الدخول في عقد جديد.
- تسديد الالتزامات الأعلى تكلفة: إذا كانت لديك ديون متعددة، فدراسة تكاليفها وشروطها قد تساعدك على تحديد الأولوية المناسبة للسداد.
- بناء صندوق للطوارئ: وجود احتياطي مالي تدريجيًا يقلل احتمالية اللجوء إلى الاقتراض عند كل ظرف مفاجئ.
- التفاوض مع جهة التمويل: إذا كنت تواجه صعوبة في السداد، فاستفسر عن الخيارات المتاحة رسميًا، وشروطها وآثارها المالية، بدلًا من افتراض أن إعادة التمويل هي الخيار الوحيد.
وإذا كانت الأقساط تستنزف دخلك بالفعل، فلا تؤجل معالجة المشكلة حتى تتراكم المتأخرات. ابدأ بحصر التزاماتك، وتحديد المبالغ المستحقة، والتواصل مع الجهات المعنية لمعرفة الحلول المتاحة.
أسئلة شائعة حول إعادة التمويل في السعودية
هل إعادة التمويل تقلل القسط الشهري دائمًا؟
لا. يتوقف ذلك على مبلغ التمويل الجديد، ومدته، وشروطه، والتكاليف المرتبطة به. وقد ينخفض القسط في بعض الحالات نتيجة تمديد مدة السداد، دون أن تنخفض التكلفة الإجمالية.
هل إعادة التمويل تعني الحصول على مبلغ نقدي إضافي؟
ليس بالضرورة. يتوقف ذلك على نوع المنتج وشروط جهة التمويل ومبلغ التسوية والالتزامات القائمة. وقد تكون العملية مخصصة لاستبدال التمويل الحالي دون توفير سيولة إضافية للعميل.
هل من الأفضل إعادة التمويل للحصول على سيولة؟
يعتمد ذلك على الغرض من السيولة، وتكلفتها، وقدرتك على السداد، والبدائل المتاحة. إذا كانت الحاجة غير ضرورية أو كان الحصول على المال سيؤدي إلى زيادة استهلاكك والتزاماتك، فمن الأفضل التريث.
هل يمكن أن تكون إعادة التمويل مفيدة حتى لو زاد إجمالي المبلغ المدفوع؟
نعم، في بعض الحالات. فقد تحصل على سيولة إضافية أو تخفيف ضروري للأقساط. لكن يجب تقييم المنفعة مقابل التكلفة الإضافية والمدة الجديدة، لا الاكتفاء بالشعور بالراحة الشهرية.
ما أهم رقم يجب مقارنته عند دراسة عروض إعادة التمويل؟
لا يوجد رقم واحد يكفي وحده. من أهم المؤشرات معدل النسبة السنوي، وإجمالي المبالغ المستحقة، ومبلغ التسوية المبكرة، وصافي السيولة الجديدة، والمدة المتبقية. ويجب قراءتها معًا للوصول إلى مقارنة عادلة.
الخلاصة: لا تجعل القسط الأقل يخفي عنك التكلفة الحقيقية
إعادة التمويل أداة مالية يمكن أن تساعدك على تنظيم التزاماتك، لكنها ليست حلًا تلقائيًا للمشكلات المالية.
قد يكون القرار مناسبًا عندما تتحسن الشروط الفعلية، أو عندما تحتاج إلى تخفيف ضروري ومدروس للالتزامات. وقد يكون غير مناسب عندما يؤدي إلى تمديد الدين دون منفعة كافية، أو إلى الحصول على سيولة استهلاكية تزيد العبء على راتبك.
قبل أن توافق، تذكّر ثلاث قواعد:
- لا تقارن الأقساط الشهرية وحدها؛ قارن التكلفة الإجمالية وصافي السيولة والمدة.
- لا تحصل على تمويل جديد قبل أن تعرف سبب الضغط المالي وكيف ستمنع تكراره.
- لا تتخذ القرار قبل الاطلاع على العرض المكتوب ومبلغ التسوية والتكاليف ذات الصلة.
السؤال الأهم ليس: كم سيبقى في حسابي بعد إعادة التمويل؟ بل: هل سيصبح وضعي المالي أفضل فعلًا بعد احتساب كل ما سأدفعه؟
هذا هو الفرق بين قرار يمنحك راحة مؤقتة، وقرار يساعدك على بناء استقرار مالي مستدام.
إخلاء المسؤولية
هذا المقال للتوعية والتثقيف المالي، ولا يمثل توصية بالحصول على تمويل أو إعادة تمويله، ولا يغني عن مراجعة العقد والشروط الرسمية والاستشارة المتخصصة عند الحاجة. تختلف النتائج باختلاف ظروف العميل ونوع التمويل والجهة الممولة.
المصادر الخارجية
- القواعد التنظيمية لحساب معدل النسبة السنوي (APR) – البنك المركزي السعودي.
- الدليل الإرشادي لحساب مبلغ السداد المبكر – البنك المركزي السعودي.
Leave a Reply